

הכסף החכם שמעדיף את הצללים
בזמן שהשיח הציבורי סביב הבינה המלאכותית עוסק בעיקר ביכולות החדשות של מודלי השפה ובפוטנציאל הפריון ארוך הטווח של מהפכת הבינה המלאכותית, מתחת לפני השטח מתפתח סיפור פיננסי מעניין וחשוב לא פחות. חשוב להבהיר כבר מהתחלה את התפיסה שלי: הבינה המלאכותית אינה בועה חלולה. מדובר בטכנולוגיה ממשית שכבר מייצרת התייעלות וערך כלכלי אמיתי ותמשיך לייצר בעשורים הקרובים. אולם, בניית העתיד הטכנולוגי הזה דורשת הון עתק. החברות בענף זקוקות לעשרות מיליארדי דולרים כאן ועכשיו עבור הקמת חוות שרתים ענקיות, חיבור לתשתיות אנרגיה מתקדמות ורכישת מעבדים.
חלק הולך וגדל מההשקעות הללו אינו מגיע מהבנקים המסורתיים או מהנפקות חוב ציבוריות ושקופות בבורסה, אלא מאפיק חלופי: שוק האשראי הפרטי. השוק הזה צמח בעשור האחרון לממדים מרשימים, ומוערך כיום בכ-4.5 טריליון דולר ברמה הגלובלית. הלוואות אלו ניתנות ישירות על ידי גופים פיננסיים, חברות ביטוח וקרנות השקעה אלטרנטיביות, ללא התיווך הבנקאי המוכר.
Moody's - מוד'יס | צילום: AFP
סקירות עדכניות של ארגון המדינות המפותחות, הבנק המרכזי של אנגליה וסוכנות הדירוג מוד'יס מצביעים על כך שחברות הקשורות לתשתיות טכנולוגיה הפכו ללקוחות מרכזיים בשוק זה. הבנקים המסורתיים, שכפופים לרגולציה מחמירה ולדרישות הון נוקשות, פועלים לעיתים באיטיות שאינה תואמת את קצב הצמיחה הנדרש בהייטק. האשראי הפרטי, לעומת זאת, מציע ליזמים גמישות רבה ומהירות חיתום של ימים ספורים. המחיר של המהירות הזו הוא פחות שקיפות. החוזים נחתמים בחדרי ישיבות סגורים, ללא חובת פרסום תשקיפים או דיווחי חוב פומביים שיאפשרו לציבור ולאנליסטים לתמחר את הסיכון האמיתי בזמן אמת.
הכי מעניין
הקזינו של בלקסטון: כשכרטיס מסך הופך לנדל"ן
מבט אל המציאות בשטח חושף עד כמה התופעה הזו דרמטית וחסרת תקדים. קחו לדוגמה את חברת קורוויב (CoreWeave), ספקית תשתיות ענן לבינה מלאכותית שהפכה לאחת הכוכבות הגדולות של עמק הסיליקון. במאי 2024, החברה לא פנתה להנפקת מניות שקופה בבורסה, אלא סגרה את אחת מעסקאות החוב הפרטי הגדולות בהיסטוריה של ההיי-טק: קו אשראי מפלצתי של 7.5 מיליארד דולר. מי שהובילה את עסקת החוב הזו הייתה ענקית ההשקעות בלקסטון, יחד עם שחקניות אשראי פרטי נוספות כמו קרלייל ובלאקרוק.
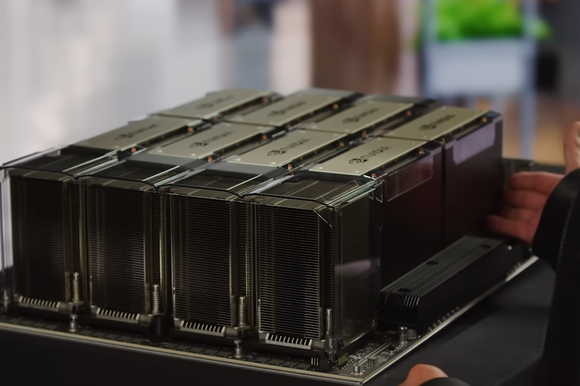
הדבר המדהים באמת בעסקה הזו לא היה רק הסכום, אלא הביטחונות. באופן מהפכני, קורוויב העמידה את מעבדי ה-H100 של אנבידיה שרכשה כביטחונות פיזיים כנגד ההלוואה. תעשיית הפיננסים המסורתית בוול סטריט, שרגילה עשרות שנים לשעבד בנייני משרדים, מרכזי קניות מניבים או ציי מטוסים כתנאי למתן אשראי, מצאה את עצמה פתאום מתייחסת לכרטיסי מסך שיושבים בתוך חוות שרתים כאילו היו נדל"ן יוקרתי במנהטן. והוא באמת יוקרתי ומבוקש שאפילו כרטיסים בני 5 ויותר מכך מושכרים לכל המרבה במחיר.
ג'נסן הואנג מציג את המעבד H-100 של אנבידיה | צילום: צילום מסך מיוטיוב
דוגמה בולטת נוספת היא חברת למבדה (Lambda) - מתחרה צומחת בתחום הענן לבינה מלאכותית. גם היא השתמשה באותו פטנט בדיוק וגייסה חצי מיליארד דולר באשראי פרטי בהובלת קבוצת מקווארי, תוך שהיא משתמשת בשבבים שלה כערבות מול הגופים המלווים. המהלכים הללו הופכים את קרנות האשראי הפרטי, הלכה למעשה, לבנקים המרכזיים החדשים שמנווטים את המהפכה.
מימון מעגלי וסינרגיה מורכבת
במקביל להלוואות הענק הללו, אנו רואים מגמה מתגברת של מימון מעגלי. ענקיות טכנולוגיה ויצרניות שבבים משקיעות הון משמעותי בחברות הזנק אשר מפתחות מודלים מתקדמים או מספקות תשתיות ענן (כמו קורוויב עצמה, שאנבידיה השקיעה בה). אותן חברות פיתוח לוקחות את ההון הזה, ממנפות אותו דרך קבלת אשראי גדול בקרנות פרטיות, ומנתבות את הכסף חזרה לרכישת חומרה מהענקיות שהשקיעו בהן מלכתחילה.

ייצור שבבים. | צילום: שאטרסטוק
המעגל הפיננסי הזה תורם משמעותית לשורת ההכנסות הרבעונית של יצרניות החומרה ומשדר לשוק איתותים של ביקוש חזק. כל עוד התעשייה צומחת, המבנה משרת היטב את כל הצדדים. עם זאת, נוצרת כאן שרשרת של תלות פיננסית. אתגר תזרימי באחת החוליות עשוי להקרין במהירות על שאר השחקנים המעורבים, מה שמחייב בחינה מורכבת וזהירה יותר של שורות הרווח מצד קהילת המשקיעים.
תשלום נדחה ואתגר הריבית
נקודה מרכזית נוספת שעולה מניתוחי האשראי של סוכנות הדירוג מוד'יס היא העלייה החדה בשימוש במנגנוני תשלום נדחה במסגרת עסקאות האשראי הפרטי. מדובר בכלי פיננסי המאפשר לחברה הלווה לדחות את תשלומי הריבית התקופתיים במזומן, ובמקום זאת לזקוף את סכום הריבית אל תוך קרן ההלוואה התופחת.

מרכז נתונים (דאטה סנטר) | צילום: שאטרסטוק
עבור סטארט-אפים שמשקיעים משאבים עצומים בבניית תשתית וטרם ביססו תזרים מזומנים שוטף מלקוחות, המנגנון מספק אוויר לנשימה ומאפשר פיתוח מואץ ללא מחנק אשראי. מנגד, דחיית התשלומים מגדילה משמעותית את נטל החוב הכולל בשל אפקט הריבית דריבית. היעדר תשלומי מזומן הופך את תהליך הבקרה על איכות האשראי למאתגר יותר עבור המלווים, שכן קשה לאמוד את יכולת ההחזר האמיתית עד למועד הפירעון הסופי.
התנגשות חזיתית: הלוואות מול חוק מור
השעון המתקתק של ההלוואות הללו מכוון לשנים 2027 עד 2029. בשנים אלו צפוי להגיע לפירעון קיר של חובות בסך מאות מיליארדי דולרים. לקראת נקודת הזמן הזו, החברות יצטרכו להראות כי הפיתוחים הטכנולוגיים מתורגמים להכנסות כדי שיוכלו למחזר את החוב.
כאן טמון הסיכון הגדול ביותר שמרבית השוק מתעלם ממנו: חוק מור לא חל על נדל"ן, אבל הוא חל על שבבים. ציוד מחשוב מתיישן בקצב מסחרר. שרת המבוסס על מעבדי H100 שנרכש היום בהון עתק ומשמש כביטחון להלוואה, יאבד אחוזים ניכרים מערכו הכלכלי בעוד שלוש או ארבע שנים, כשיגיעו לשוק דורות שבבים חדשים ויעילים הרבה יותר. המשמעות פשוטה ומטרידה: אם חברה קורסת ובנק מסורתי מעקל בניין, הוא יכול למכור אותו ולהחזיר את כספו. אבל אם קרן אשראי פרטי תעקל שבב בן ארבע שנים, היא עלולה לגלות שהיא מחזיקה ביד מוצר שלא שווה למחירו המקורי בו נקנה. במצב כזה, ערך הביטחונות יהיה נמוך משמעותית מגובה ההלוואה, מה שמגדיל דרמטית את הסיכון למחיקות ענק.

כבלים ושרתים בחדר המחשבים במרכז נתונים. אילוסטרציה | צילום: AFP
השפעות רוחב על חסכונות הציבור
ההתפתחויות במגזר האשראי הפרטי משליכות גם על חסכונות הציבור הרחב. בשנים האחרונות, משקיעים מוסדיים, חברות ביטוח וקרנות פנסיה - כולל גופים מוסדיים ישראלים - חיפשו חלופות השקעה שיוכלו להניב תשואה עודפת. בשל כך, המגזר המוסדי הזרים הון רב לתוך קרנות האשראי הפרטי. התנועה הזו הובילה לכך שחלק מחשיפת האשראי המורכבת של חברות הענן והשבבים מונח כבר היום בתוך תיקי הפנסיה שלנו.
בנוסף, קשיי נזילות בשוק הפרטי עשויים להוביל לתמחור מחדש של פרמיות הסיכון בכל מגזר הטכנולוגיה. שינוי כזה באקלים ההשקעות עלול להשפיע במישרין על שווקי איגרות החוב הציבוריים, ולהוביל לעליית תשואות או למחנק אשראי זמני גם עבור חברות סולידיות.
אדריכלות פיננסית במבחן התוצאה
שוק האשראי הפרטי מספק היום את הדלק הפיננסי ואת הגמישות הדרושה כדי לשמור על קצב ההתקדמות המהיר במרוץ הטכנולוגי העולמי. השאלה הגדולה שתלווה את השווקים בשנים הבאות אינה נוגעת רק ליכולת העיבוד של השבב הבא, אלא להשלכות של מבנה ההון שמאפשר את רכישתו.
עוד כתבות בנושא

השילוב שבין הלוואות ענק, דחיית תשלומי ריבית, וביטחונות בדמות שבבים שמאבדים מערכם במהירות, יוצר סביבת מימון שמחייבת מעקב צמוד. המבחן האמיתי יגיע בעוד מספר שנים, כאשר החברות יידרשו להמיר את כוח המחשוב המבריק שלהן לתזרימי מזומנים חופשיים, ולהוכיח שההכנסות השוטפות מלקוחות, גדולות מספיק כדי לשרת את הר החוב השקט שנצבר במסדרונות האשראי בדרך לעתיד.
המהפכה כבר כאן והיא משפיעה על חיינו בצורה הכי ישירה. עם זאת, יהיו חברות שכנראה לא ישרדו את מבחן הזמן (והאשראי) לאור התחרות הגוברת, ההתקדמות הטכנולוגית והמחויבויות הראשוניות. כל עוד אין תגובת שרשרת לא רצונית והשוק ממשיך לייצר הון וביקושים - נמשיך לעבר מציאות אופטימית וחיובית.
עוד כתבות בנושא

עוד כתבות בנושא
