


מה הסיכוי שאתם קוראים את הטור הזה בזמן שיש לכם מינוס בחשבון הבנק? הנתונים של בנק ישראל מספרים שכ־55% מהרשומים במאגר נתוני האשראי נכנסו למינוס בשלב כלשהו במהלך השנה, וכ־27% גוררים אוברדראפט של שנה ויותר. יותר מרבע מתושבי ישראל סובלים ממינוס כרוני, ובהם אנחנו צריכים להתמקד. למה? כי משיכת־יתר מהבנק היא הלוואה גרועה בריבית גבוהה מאוד, ויש לה חלופות זולות בהרבה. ההצדקה לקיומה היא כפתרון קל ונגיש לפער תזרימי בטווח הקצר, אבל ברגע שהיא הופכת לזמזום טורדני קבוע שמלווה את חייה של משפחה – היא מבוא לאסון.
מחקר של ארגון "דף חדש", העוסק בחילוץ משפחות מחובות, חושף פער ניכר בגובה הריבית שאנחנו משלמים על המינוס מול זו הקיימת במדינות אירופה, ומאשים את בנק ישראל באימוץ מודל ש"מעודד את השימוש במשיכת־יתר". לא בכל יום נתקלים בשני כלכלנים בוגרי פורום קהלת, תרצה אטיה וניסן אברהם, שממליצים להוסיף רגולציה. אבל המחקר שלהם מציע לאמץ כמה צעדים פשוטים שלדבריהם יכולים להפחית במאות מיליונים בשנה את הסכום שישראלים משלמים על המינוס.
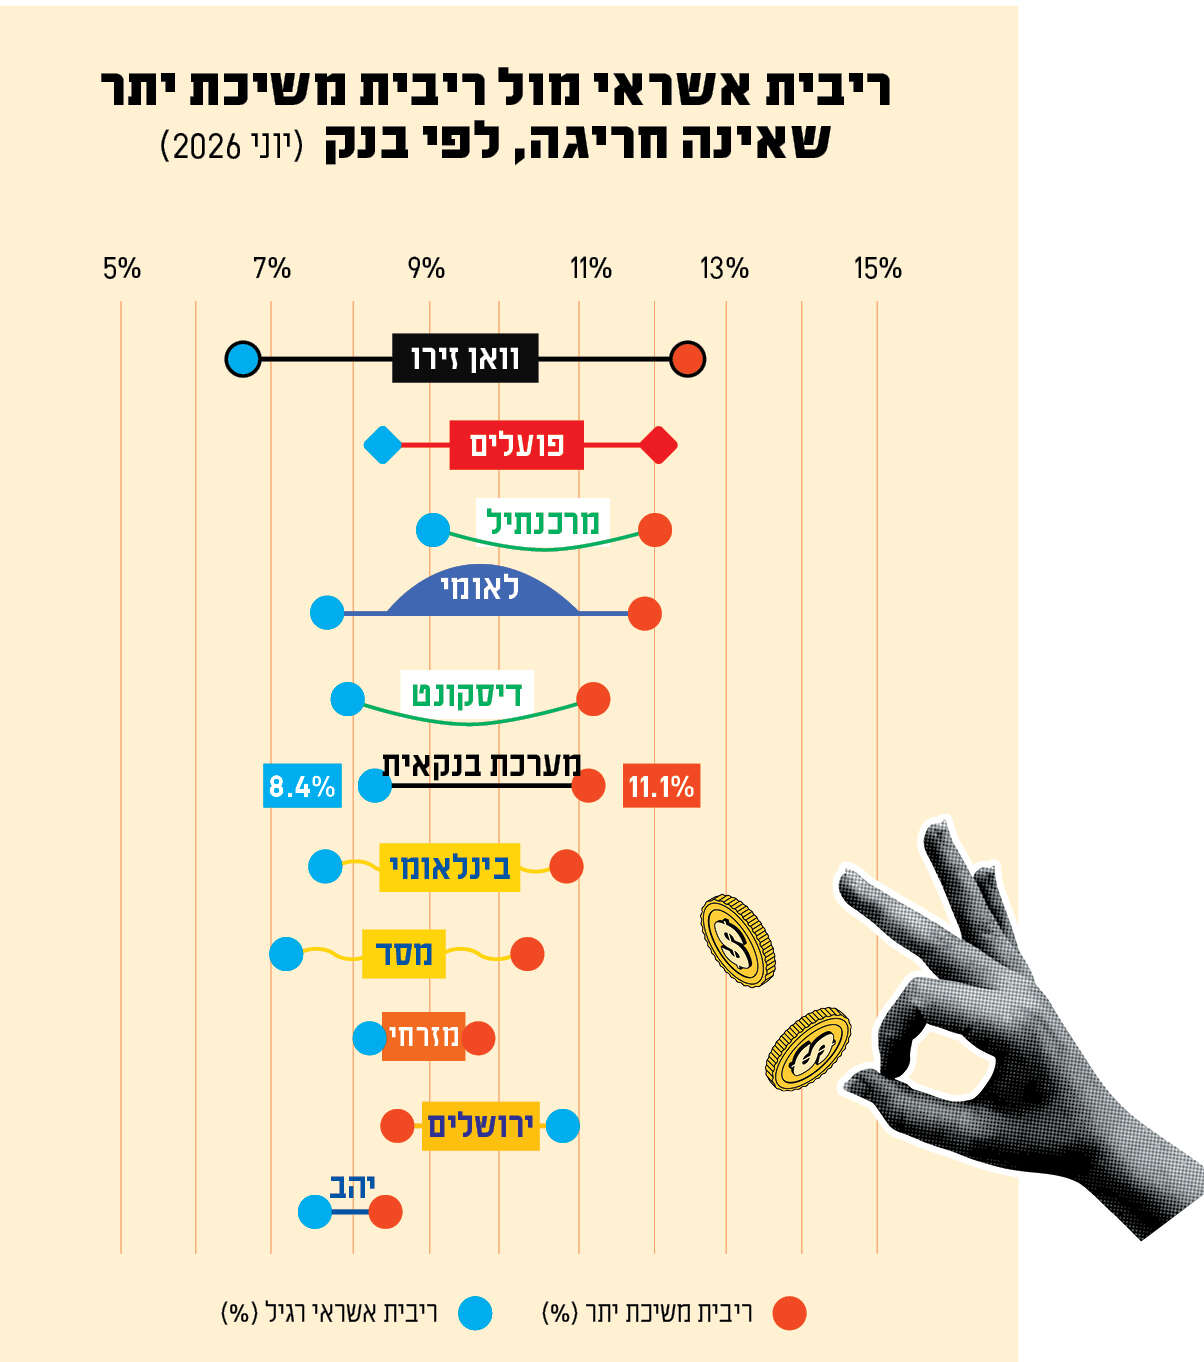
עד כמה יקר להיכנס כאן למינוס? הריבית הממוצעת על משיכת־יתר בבנקים בישראל עומדת על 11.8%, לעומת 7.2% בלבד במדינות גוש האירו. אי אפשר להסביר את הפער הזה בריבית בנק ישראל, שגבוהה כעת רק בשלושת־רבעי אחוז מהריבית באירופה. למעשה, יש רק שתי מדינות בכל הגוש, אסטוניה וסלובקיה, שהאוברדראפט בהן יקר יותר מאשר בבנקים שלנו. אבל הפער החשוב באמת שהחוקרים מציגים הוא ביחס לאלטרנטיבה – הלוואה צרכנית רגילה. בגוש האירו זה כמעט אותו דבר: אשראי צרכני ניתן בריבית ממוצעת של 7.6%, דומה מאוד לריבית על המינוס. אבל בישראל, אם תיגשו לבנק או לגוף חוץ־בנקאי ותבקשו הלוואה תקבלו בממוצע ריבית של 8.6%. נזכיר, זאת לעומת ריבית של כמעט 12% על המינוס בבנק.
הכי מעניין
זה לא פער שאפשר להסביר בסיכון. הבנק אינו יודע עליכם פחות כשאתם במינוס; הוא יודע יותר. הוא יודע כמה אתם מרוויחים, מה ההוצאות שלכם, הוא מכיר את העבר הכלכלי שלכם, יודע אם העברתם סכומים גדולים לחסכונות, ועוד מידע שחסר למלווים חוץ־בנקאיים. ובכל זאת – משהו במערכת הישראלית גורם לזה שהריבית על המינוס שאותה גובים הבנקים בלבד, גבוהה הרבה יותר מהריבית על הלוואה רגילה, שם הם צריכים להתחרות עליכם מול חברות אשראי ושאר גופים שמעניקים הלוואות. התודות לריכוזיות המערכת הבנקאית.
| צילום: סטודיו מקור ראשון
בדו"ח ישן יותר מצא מרכז המחקר והמידע של הכנסת כי בשנים 2016־2023 הייתה ירידה בשיעור החשבונות במינוס, מ־36% ל־27%. באותן שנים נרשמה גם ירידה בסכום הכולל של הלוואות האוברדראפט מכ־12.6 מיליארד שקלים באמצע העשור הקודם, עד לכעשרה מיליארד שקל. מדובר בסך הכול על כשני מיליון חשבונות בנק. מי הנדפקים? אין הפתעות. חיים מתחת למינוס הם תופעה בעיקר בישראל השנייה, השלישית והרביעית. בשנת 2023 בעשירון התחתון היו יותר ממחצית מהלווים באוברדראפט.
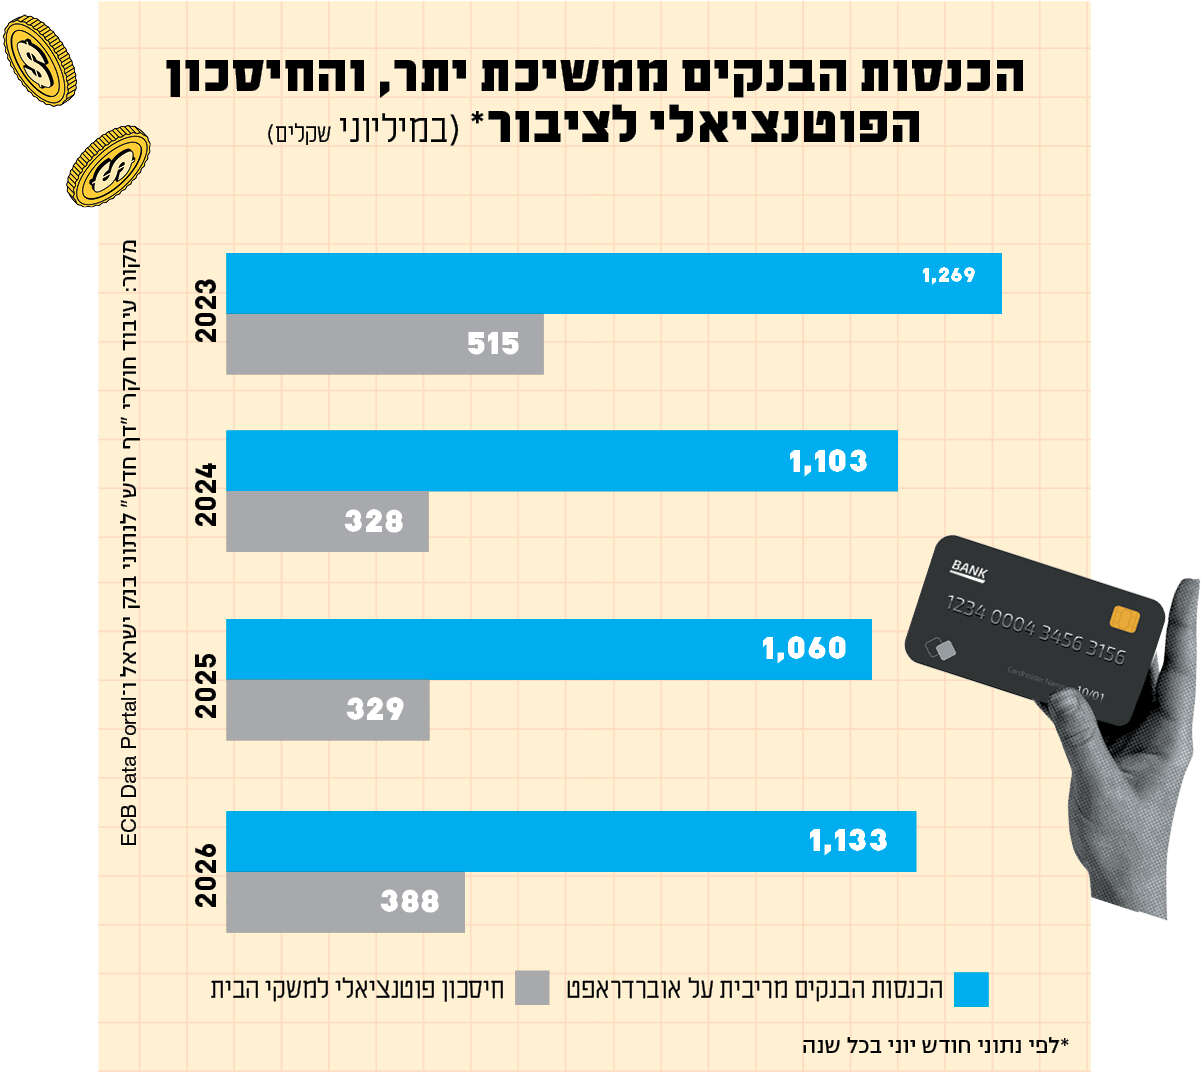
מינוס כרוני של משפחה יכול להגיע לעשרות אלפי שקלים. אבל כדי להבין איך זה נראה, ניקח לדוגמה משק־בית שמתחזק אוברדראפט של 14.5 אלף שקל לאורך זמן. על חוב בהיקף הזה משלם הלקוח לבנק כאלפיים שקלים ריבית בשנה. נדגיש: זוהי רק הריבית. אם הוא לא יכניס כסף נוסף לכיסוי המינוס, החוב ילך ויגדל, וכך גם הריבית עליו. בעקבות זאת דירוג האשראי שלו מידרדר והסיכוי שלו לקבל בחוץ הלוואה בתנאים נוחים יותר הולך וקטֵן. עורכי המחקר חישבו כי אילו שיעור הריבית על המינוס אצלנו היה כמו בממוצע גוש האירו, הציבור היה חוסך כמעט 400 מיליון שקל בשנה, והכנסות הבנקים מהאפיק הזה היו נחתכות בשליש.
אם יש מוצר גרוע אפילו יותר מכניסה למינוס – הרי שזהו אשראי מתגלגל. מדובר בסכום קבוע שאתם משלמים בכל חודש לחברת האשראי (או לבנק), ואם עברתם אותו – היתרה מתגלגלת כחוב לחודש הבא, וכן הלאה. הריביות בדרך כלל גבוהות יותר, קשה מאוד לעקוב אחרי התשלומים, וחוסר תשומת הלב לחוב שתופח במהירות נוטה להיות גדול יותר. זו השיטה הנהוגה למעשה בארה"ב, שם לרוב אין אפשרות למשיכת־יתר מהבנק, ולשמחתנו אשראי מתגלגל קיים היום בישראל בהיקף שולי. אבל עם המינוס יש לנו בעיה לאומית.
זוכרים את אסטוניה וסלובקיה שבהן ריביות הבנקים גבוהות אפילו יותר מישראל? שם זה גורם להיקפים נמוכים של אשראי שניתן במסגרת משיכת־יתר או באשראי מתגלגל. במילים פשוטות: כשהמוצר יקר – פחות אנשים קונים אותו. המחקר מראה באופן ברור שככה זה עובד ברוב המדינות המפותחות. אבל ישראל חריגה. לפי החוקרים, אנחנו גם משלמים ביוקר על האוברדראפט, וגם צורכים אותו מהבנקים בשיעור גבוה יותר מהממוצע האירופי. ובשלוש השנים האחרונות היקף האשראי במשיכת־יתר עלה אצלנו מ־0.6% אחוזי תוצר ל־0.8% אחוזי תוצר. זה רק נראה מעט, בפועל מדובר בגידול של כארבעה מיליארד שקלים.
כשהריבית עלתה בשנים האחרונות – הבנקים הזניקו את הריבית על המינוס מכשבעה אחוזים ל־12־13 אחוזים. ועדיין הציבור לא שינה את התנהגותו – בכל שנה הוא מושך כעשרה מיליארד שקלים באוברדראפט, והכנסות הבנקים מהערוץ הזה עומדות סביב 1.1 מיליארד שקל בשנה, נתונים שנשארו יציבים בלי קשר לשינויי הריבית. לפי החוקרים, התופעה הזאת מצביעה על כך שמשהו בשיטה הנהוגה אצלנו נותן תמריצים להגדלת המינוס.
הסכמה שבשתיקה
המלכודת של המינוס היא שזאת הלוואה שאתם מקבלים בתוך חשבון העו"ש, ונכנסים אליה בבלי דעת. כמעט אף אחד לא בוחר בנק אחרי שהוא בדק את גובה הריבית על משיכת־יתר. כשפתחתם את חשבון הבנק שלכם סביר שחתמתם על עשרות מסמכים בלי לקרוא, באחד מהם היה כתוב משהו על "מסגרת עו"ש". לרבים מאיתנו מונחים כאלה עושים סחרחורת קלה בואכה שיעמום כבד. בפועל, אישרתם שם לבנק להלוות לכם כסף במעמד צד אחד, בלי לעדכן מראש, בריבית די גבוהה שהולכת ותופחת ככל שסכום החוב גדל, וגם אישרתם לבנק להרחיב ולצמצם את המסגרת שלכם בהתאם לשיקוליו.
אין בישראל חובה ליידע לקוח לפני שהוא נכנס למינוס. התקנות מתירות לבנק במפורש להעמיד מסגרת נוספת באופן חד־צדדי וליידע "בסמוך לקביעתה" - כלומר, אחריה. בשנתיים האחרונות התחלנו כולנו לקבל הודעות בסוף חודש על העמלות והריביות שגבה מאיתנו הבנק, אבל הן מגיעות בדיעבד, ובלי פירוט אם מדובר בדמי כרטיס אשראי או בריבית על האוברדראפט. גם אין שום חובה לעדכן את הלקוח שהוא כבר כמה חודשים שוקע בחוב בלתי־נראה, ואולי כדאי לו לשקול אפיקים אחרים. המחקר מכנה את זה "הסכמה שבשתיקה".
וכאן הרגולטור, כלומר המפקח על הבנקים בבנק ישראל במקרה שלנו, נכנס להתלבטות. מדובר בשוק חופשי, הלווים חתמו על הלוואה מול הבנק בתנאים שהיו נוחים להם, בטח כשמדובר בגישור של כמה שבועות בטווח הקצר עד שייכנס הכסף. בכל רגע יכולים לבחור באפיק הלוואה אחר. לא היינו רוצים לראות ביטול גורף של האפשרות להיכנס למינוס, שהיא מנגנון יעיל בסך הכול לטווח הקצר, או פיקוח מחירים אגרסיבי. התערבות בשוק היא דבר מסוכן, שעלולה לדחוף אלפי ישראלים לזרועותיו הבלתי־מחבקות של האשראי המתגלגל.
| צילום: סטודיו מקור ראשון
מהצד השני, ברור שיש כאן פער משמעותי בידע והמומחיות שהבנק מחזיק בהם, מול חוסר הידע של הלווה. דמיינו שאינסטלטור נכנס לתקן אצלכם בבית, ומתקשר בדיעבד לעדכן שהוא ביצע תיקון יקר שעולה אלפי שקלים, בלי לבקש אישור מראש ובלי לספר לכם שיש דרך זולה בהרבה לתקן את אותה תקלה. זה מילא, עכשיו דמיינו שזה קורה אבל בכלל לא הזמנתם אינסטלטור. יש לא מעט רגולציה על גופים פיננסיים שמוצדקת בדיוק מהסיבות האלה.
פטרנליזם מוצדק
אז מה עושים בעולם? לפי אטיה ואברהם, בצרפת פתרו את זה בשיטה אגרסיבית ופשוטה: אין מינוס לטווח ארוך. לאחר שלושה חודשים הבנקים מחויבים להעביר את האוברדראפט למסלול של הלוואה צרכנית נפרדת, ולעדכן בצורה ברורה את הלקוח שיבחר באיזו דרך הוא רוצה לשלם את החוב. אם הם לא עושים את זה – לוקחים מהם את הריבית.
בבריטניה מהפכות קורות באופן מדורג ופחות אלים. מאז 2017 הטיל הרגולטור הבריטי על הבנקים שורת חובות טכניות, שבסך הכול שינו את ברירת המחדל. כל לקוח נרשם אוטומטית לשירות הודעות בסלולר או במייל שמעדכנות אותו בזמן אמת אם הוא נכנס למינוס, אלא אם הוא בוחר אקטיבית לצאת מהרישום. נקבעו לוחות זמנים ברורים לעדכון הלקוח לפני פריצת מסגרת, והבנק נדרש להעמיד לרשות הלקוח מחשבון שמראה בצורה פשוטה את עלות הריבית על משיכת־היתר בהתאם לסכום ולזמן.
הבנקים בבריטניה חויבו גם להפסיק עם מדרגות הריבית המסובכות בעמלות שונות כברירת מחדל, ולתמחר את המינוס בשיעור ריבית שנתי יחיד ואחיד, כדי להקל על הלקוח לעקוב אחרי גובה התשלום. בנוסף, הרגולטור דרש מהבנק לזהות מי במינוס כבר שנה ויותר, להגדיר אותם כ"משתמשים חוזרים", ולפנות אליהם ישירות כדי להבין את הסיבה למשיכת־היתר ולהציע להם להחליף אותה בהלוואה לטווח בינוני או ארוך בתנאים טובים יותר. בקיצור, כל הדברים שאמורים לקרות לפני נטילת הלוואה ולא אחריה.
התוצאות היו מרשימות: מספר הלקוחות שהיו "משתמשים חוזרים" במינוס כרוני, ירד מכ־7.2 מיליון בשנת 2017 לכ־5.2 מיליון בשנת 2021. ירידה של כמעט 40 אחוזים בארבע שנים. מובן שהבנקים הקפיצו את מחירי הריבית על המינוס לנוכח ביטול מדרגות הריבית, אבל היקף האשראי שניתן במשיכת־יתר ירד בבריטניה, ובסך הכול אומדן החיסכון ללקוחות היה כמיליארד לירות שטרלינג. חלק ניכר מהירידה נרשם באזורי מגורים של השכבות הנמוכות ביותר מבחינה סוציו־אקונומית.
גם באיחוד האירופי קידמו לפני שלוש שנים חקיקה חדשה, שתיכנס לתוקף בעוד חודשיים, והיא מתמקדת בחובת יידוע של הבנקים כלפי הלקוחות לפני שהם נכנסים למינוס. הדירקטיבה קובעת כי "שתיקה, חוסר מעש או ברירת מחדל אינם מהווים הסכמה", ומבקשת ממדינות האיחוד לאסור על הבנקים לקבוע אשראי באופן חד־צדדי, ולאתר באופן יזום את הלווים הכרוניים כדי להציע להם בחירה מושכלת יותר.
נייר המדיניות קורא לבנק ישראל ללכת בדרכיהם של מקביליו באירופה (ולא מעבר לאוקיינוס בארה"ב) ולאמץ צעדים בעיקר מהמודל הבריטי. מוצע שם לשנות את ברירות המחדל הקיימות לטובת יידוע אקטיבי של הלקוח לפני ביצוע רכישה שתכניס אותו למינוס או תחייב את הגדלת מסגרת העו"ש, לפשט את מנגנון הריבית כך שיהיה קל יותר לעקוב אחריו, לכתוב במפורש ללקוח מה גובה הריבית שהוא ישלם החודש בגין משיכת־היתר שלו, ולקבוע טווח זמן (החוקרים ממליצים על עשרה חודשים) שאחריו פונים ישירות ללקוחות ומציעים להם חלופות מתאימות או מפנים אותם לייעוץ שיעזור להם להיחלץ מהחוב.
רווחי הבנקים ממסלול המינוס, כמיליארד שקלים בשנה, הם חלק זעיר מכ־32 מיליארד שקלים הכנסות בשנה. ביולי 2024 טענה בכנסת גלי כספרי, נציגת איגוד הבנקים, ש"לבנקים אין אינטרס שהלקוחות יהיו ביתרות חובה". לדבריה, "בעבור הבנקים מדובר באשראי הבעייתי ביותר. מינוס כרוני גורם גם להפרשות להפסדי אשראי מצד הבנק שיורדות לשורת הרווח של הבנק ומקטינות אותו. חשבון שנמצא במינוס יוצר קושי תפעולי מאחר וצריך לנטר את החשבון באופן הדוק יותר. לבנק החשבון הזה פחות כדאי". אם כן, נראה שהבנקים יצטרפו לדרישה להשית על עצמם רגולציה שתפחית את מספר החשבונות האלה.
מבנק ישראל נמסר בתגובה: "העלאת המודעות הצרכנית לסוגיית המינוס היא חשובה ובנק ישראל עוסק בה רבות, לרבות פרסום הריביות של הבנקים השונים באתר 'קו המשווה' שהקים, שליחת מידע חודשי על תשלום ריביות ועמלות לכל לקוח, ביצוע פעילויות הסברה ארציות באמצעות פורום חינוך פיננסי ועוד. בנוסף, הפיקוח על הבנקים מנתח את ההתפתחויות בנושא המינוס באופן שוטף. בניגוד למוצג בדו"ח, חשוב לציין כי היקף משיכת־היתר בישראל אינו שונה מהותית מהמצב באירופה, ובנוסף יש להשוות בין עלות הריבית רק לאחר נטרול ריבית הבנק המרכזי בכל מדינה ולא כפי שהוצג בדו"ח. דרך המלך להפחתת המחירים היא הגברת התחרות, ובנק ישראל פועל במלוא המרץ לעשות זאת על ידי הוספת שחקנים חדשים, ובמגוון דרכים נוספות".
לעוד טורים של ישי שנרב

