


"אם אנחנו מבטלים מחר בבוקר את השימוש במזומן בישראל, זה יכול להביא לתוספת גבייה 20־30 מיליארד שקל בשנה", אמר בשבוע שעבר מנהל רשות המיסים, שי אהרונוביץ'. הוא קרא "לבטל את שטר המאתיים, ואולי בכלל את המזומן". אהרונוביץ', שדיבר בכנס לשכת יועצי המס, התייחס בעיקר לפרשת החשדות לשחיתות בעיריית כפר־סבא, שבמסגרתה הועבר שוחד בין היתר במזומן. דבריו עוררו סערה לא קטנה, ועם זאת לא מדובר בהצעה חדשה.
לפני כשנתיים הנחה ראש הממשלה לבחון את ביטול שטר ה־200 שקלים כצעד מזורז למיגור ההון השחור, במקביל לתוכנית לצמצום הדרגתי של המזומן עד לביטולו המלא בתוך מספר שנים. חצי שנה אחר כך תמך נתניהו ביוזמה של השר גדעון סער להוציא מהמחזור סדרות ספציפיות של שטרות 200 שקלים, וזאת כדי לפגוע בכספי חמאס ברצועת עזה. "מכיוון שחמאס מחזיק את רוב כספו במיליוני שטרות ישראליים בערך של 200 שקל, הרי שביטול השטר או החלפתו יפגעו קשות ביכולותיו של ארגון הטרור", נימק אז סער.
כמה שטרות מסתובבים פה | צילום:
כמו אז גם עכשיו מיהר בנק ישראל לפרסם הודעת התנגדות לצעד הזה. מדוע? תכף נחזור לצורת החשיבה של בנק ישראל, אבל לפני כן חשוב להבהיר: אין חולק על כך שהשימוש במזומן מהווה זה שנים ארוכות כדלק עיקרי להלבנת הון, העלמות מס, מימון טרור ועוד. זהו אמצעי תשלום זמין, אנונימי ונוח להעברה, המשמש קרקע פורייה ל"כלכלה שחורה" – פעילות פיננסית לא מדווחת, המתקיימת מחוץ למערכת הממוסדת. ההערכות הן שהכלכלה השחורה תופסת כ־20 אחוזים מהתוצר הישראלי – יותר מ־200 מיליארד שקל שאינם מדווחים. המס שהיה אפשר לגבות בגינם מגיע לעשרות מיליארדי שקלים, כסף שהקופה הציבורית מפסידה.
הכי מעניין
כמעט שמונה שנים חלפו מאז כניסת החוק להגבלת השימוש במזומן, וארבע שנים מאז הקשחתו. בגרסתו הנוכחית, אזרחי ישראל אינם רשאים לבצע עסקאות מזומן בסכום של 6,000 שקל ומעלה, אבל נראה שזה לא מספיק. על פי נתוני הלשכה המרכזית לסטטיסטיקה, שיעור השימוש במזומן בחברה הערבית עומד על 75%, לעומת 29% בחברה החרדית ו־15% בחברה היהודית הלא־חרדית. מפתיע? ממש לא.
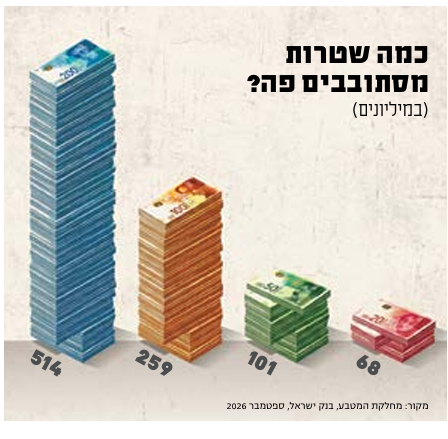
נכון לחודש הקודם, מחזור המטבע (סך כל השטרות והמטבעות) עמד על 138.7 מיליארד שקל, זאת לעומת 127 מיליארד לפני שלוש שנים, ו־119 מיליארד לפני ארבע שנים. שטרות ה־200 שקל מהווים את הנתח הגדול ביותר: 514 מיליון שטרות בסכום כולל של כ־103 מיליארד שקל.
השוני הדרמטי בא לידי ביטוי לא רק בכמות אלא גם בתמהיל השטרות. באמצע שנות התשעים, למשל, רוב השטרות היו בערכים של 50 שקל ורק מיעוטם (10%) בערך של 200 שקל. כיום המצב הפוך: הרוב המוחלט (55%) של השטרות הוא של 200 שקל, ורק 10% מהם בערך של 50 שקל. הנתון הזה מהדהד מחדש את השאלה: איפה בדיוק נמצאים יותר מ־500 מיליון שטרות של 200 שקל? השאלה הזו עומדת בבסיס הדרישה שבה פתחנו, לבטל או לפחות לצמצם את השטרות הללו.

בנק ישראל | צילום: שאטרסטוק
התזה הזו נשענת בעיקרה על תיאוריות כגון זו של פרופ' קנת' רוגוף, ששימש בין השאר ככלכלן הראשי של קרן המטבע העולמית. השימוש בשטרות גדולים בארה"ב הוא נדיר למדי, מסביר רוגוף, ולמרות זאת 80% ממחזור המזומן הם שטרות של מאה דולר. על פי רוגוף, רוב הפשיעה שנעשית בחסות המזומן מסתמכת על שטרות בעלי ערך גבוה, כי זה הרבה יותר נוח. לטענתו, צעד פשוט של חיסול השטרות הגדולים בכלכלות המתקדמות עשוי לתרום רבות למיגור הפשיעה. הוא אפילו כתב על זה ספר שנקרא "קללת המזומן".
מנגד, לשיטת בנק ישראל, כמו גם בנקים מרכזיים אחרים בעולם, השימוש שעבריינים עושים במזומן הוא לא סיבה לחסל אותו. "עבריינים אוהבים גם יהלומים, מכוניות יוקרה ותכשיטי זהב, אז נעלים את הכול?", אמר לי פעם בכיר בבנק המרכזי של ישראל. אכן, מדובר בצעד דרסטי: הוצאה של מאות מיליוני שטרות מהמחזור והדפסת שטרות חדשים בערכים נמוכים (אם רוצים לבטל כליל את הערך הגבוה), זאת לצד שינוי חד בהרגלי השימוש של הציבור במזומן.
אבל עם כל הכבוד, טבעי שגוף האחראי להדפסת הכסף וניהול המזומנים של המדינה לא ימהר לוותר או לקצץ בפעילותו. בכלל, על פי גישתם של רוב הבנקים המרכזיים בעולם, שהם היצרנים והמווסתים של מזומנים בשוק, לא נכון להתערב באופן דרסטי ב"תהליכים הטבעיים" של המעבר ממזומן לאמצעי תשלום דיגיטליים. עם כל הכבוד לטענה הזו, אי אפשר להתעלם מהזינוק החד בהדפסת השטרות בשנים האחרונות, גם אם זו התמתנה מעט, ומהעובדה שהשוק מוצף במזומנים ומתדלק העלמות מס וארגוני פשע, בו בזמן שהתשלום הדיגיטלי דווקא הולך ומתעצם על חשבון המזומן. במציאות כזו, נשוב ונשאל, למה צריך כל־כך הרבה מזומנים?
שלום לארנק
בחודש שעבר פרסם בנק ישראל סקירה של מחלקת המטבע ולפיה, כצפוי, תדירות השימוש במזומן יורדת, לצד עלייה משמעותית בשימוש באפליקציות תשלום ובארנקים דיגיטליים. בשנת 2019, רק כ־5% מהציבור דיווחו כי הם משתמשים בארנק דיגיטלי לפחות פעם בשבוע, ואילו בסקר משנת 2025 דיווחו 47% על תדירות שימוש כזאת.
"הארנק הדיגיטלי מייתר את הצורך בנשיאת ארנק פיזי, וכאשר לא נושאים ארנק, מוותרים למעשה כמעט לחלוטין על אפשרות השימוש במזומן", נכתב בסקירה של בנק ישראל. "השימוש הגובר באפליקציות התשלום תרם גם הוא לירידת חלקו של המזומן בעסקאות יומיומיות, במיוחד בהעברת תשלום בין אנשים פרטיים וברכישת מוצרים ושירותים שפותחו עבורם אפליקציות ייעודיות, כגון בחניה ובתחנות הדלק". בקיצור, הבנק המרכזי עצמו ער היטב למגמה ומפרט את הנימוקים מדוע נכון לצמצם את המזומן, ובכל זאת, בכל פעם שנשמעת הכרזה בנושא, הוא נעמד על רגליו האחוריות.
לא בטוח שצריך ללכת על צעד דרסטי של ביטול המזומן, אבל גם אם נצמצם אותו עוד יותר ממה שכבר נעשה, זה כנראה יניב למדינה כמה מיליארדי שקלים בהכנסות ממיסים. ועכשיו נשאלת השאלה מה עדיף: להעלות לנו את מס ההכנסה, לקצץ בנקודות הזיכוי ולהוסיף עוד אחוז למע"מ, או אולי לוותר לפחות על חלק מהגזירות ובמקום זאת לצמצם את השימוש במזומן, מבלי לפגוע בכיסו של איש, למעט אולי בכיסם של חובבי ההון השחור. קשה שלא לתהות האם בנק ישראל מייצג בהקשר הזה באמת ובתמים את האינטרס הכלכלי של מדינת ישראל.
לעוד טורים של אליצפן רוזנברג
