

בסוף החודש שעבר אישר בית המשפט המחוזי מרכז לנהל תביעה נגד ארבעה מתוך חמשת הבנקים הגדולים ולהכיר בה כייצוגית, בטענה שהם לא העניקו ללקוחותיהם ריבית על יתרות העו"ש. במסגרת התביעה נדרשים הבנקים לשלם את הריבית על יתרות העו"ש עבור תקופה של שלוש שנים, מאפריל 2022 ועד מאי 2025, בסכום המוערך במיליארדי שקלים. אומנם הדרך לפסק דין עדיין ארוכה, אבל עצם העובדה שבית המשפט מכיר בתביעה הזו כייצוגית היא דרמה של ממש.
הטענה של הבנקים היא כי תשלום ריבית נתון למעשה לשיקול דעתם הבלעדי, וכל מי שפותח חשבון בבנק אף חותם על כך. ואולם מתברר שעם כל הכבוד לחוזה, בית המשפט לא ממש מתרשם מעצם החתימה. ומדוע? העילה שבגינה קיבל בית המשפט את טענת התובעים היא מה שמכונה "עשיית עושר ולא במשפט". בהקשר הזה חשוב להזכיר כיצד המנגנון עובד, ולמה בית המשפט קיבל דווקא את העילה הזו.
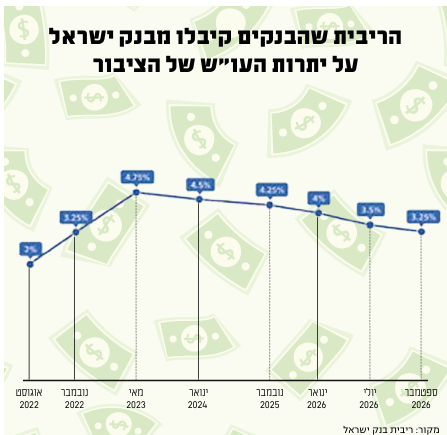
הריבית שהבנקים קיבלו מבנק ישראל | צילום:
הבנקים יודעים לעשות כסף מיתרות העו"ש שלנו. בשעה שהם לא נותנים ללקוחות דבר על יתרה חיובית בעו"ש, הם לוקחים את הכסף הזה, מפקידים אותו בבנק ישראל ומקבלים ריבית שעומדת כיום על 3.25%. אם נחזור מעט אחורה בזמן, הרי שבמהלך התקופה שעליה מתבססת התביעה, הריבית הייתה גבוהה הרבה יותר. כך למשל, ממאי 2023 עד ינואר 2024, במשך שבעה חודשים תמימים, עמדה הריבית על 4.75%. אם נערוך חישוב גס כמה כסף הרוויחו הבנקים מיתרות העו"ש שלנו באותה תקופה, נגיע ליותר מ־10 מיליארד שקלים רווח עבור הבנקים בשנה, וזאת מבלי שהלקוחות שלהם ראו שקל מהסכום הזה. גם כשהריבית החלה לרדת, כולל הריבית הנהוגה היום, הבנקים עדיין גורפים מיליארדי שקלים מיתרות העו"ש.
הכי מעניין
אומנם הלקוח הסכים להשאיר את הכסף שלו בעו"ש, אבל מתברר שהדבר לא נותן לבנק אישור אוטומטי להשתמש בו ולגרוף רווח עצום מבלי לתת ללקוח מאום. "מחד, הבנקים המחזיקים בכספי הלקוחות אינם מזכים אותם בריבית כלשהי, ומנגד הם עושים שימוש באותם כספים על מנת להפיק הכנסות בגין הלוואות שהם נוטלים", הסביר שופט בית המשפט המחוזי שמואל בורנשטיין בהחלטתו. "הבנק מפיק רווח העולה על שיעור הרווח שהיה מפיק אילו שילם ריבית ראויה וסבירה ללקוחותיו. זו התעשרותו המצדיקה את התערבותו של בית המשפט".
בשבוע האחרון התעורר פולמוס גדול על משמעות ההחלטה והשפעתה על הבנקים. בין השאר נטען כי ככל שהתביעה תתקבל, הבנקים יגלגלו על הציבור את העלויות שיושתו עליהם, באמצעות העלאת ריביות ועמלות. הטענה הזו בעייתית מאוד, והיא נשמעת בכל פעם שמתוכננת חקיקה כלשהי להגברת התחרות, או הטלת מס מיוחד על הבנקים נוכח הרווחיות העצומה שלהם. התקלה הבסיסית מתחילה בעצם העובדה שמנגנון המבוסס במהותו על קיפוח הלקוח, הפך לנתח מרכזי בהכנסות הבנקים.
אם הבנקים היו יוצאים מגדרם כדי לתזכר ולעודד את הלקוחות לעשות משהו עם הכסף שלהם, ולהציג להם אלטרנטיבות שיניבו ריבית על הכסף ששוכב בעו"ש, וטורחים להנחות את הלקוחות כיצד לממש את אותן חלופות – אולי באמת היה קשה לבוא אליהם בטענות. אבל זה לא המצב. רק תקנות ושינויי חקיקה שאושרו בשנים האחרונות, ולמעשה נכפו על הבנקים, הוסיפו כלים בכיוון הזה.
כך למשל, לפני שנה נכנסה לתוקף הוראה המחייבת את הבנקים להציג ללקוחותיהם, באפליקציה ובאתר הבנק, את "מוצרי שוק הכסף". מדובר באפשרויות שעל הבנק להציג ללקוח להשקעת כסף נזיל שנמצא בעו"ש: פיקדון בנקאי, ובעיקר קרן כספית שקלית המהווה אלטרנטיבה שברוב המקרים מניבה יותר. כך גם בדצמבר האחרון נכנסה לתוקף הוראה המחייבת את הבנקים לשלוח ללקוחות הודעה על יתרה בחשבון העו"ש שאינה נושאת ריבית, אם כי חובת שליחת ההודעה היא רק אחת לחודש, ורק בסכום העולה על 15,000 שקל.
יש מה לעשות עם הכסף ששוכב בבנק. הבעיה היא שהציבור לא תמיד זוכר ומודע ליכולת שלו לבצע פעולה פשוטה שתניב לו ריבית, והבנק לא יעשה כלום בכיוון כל עוד לא יכריחו אותו. במציאות הזו, הרווח כולו של הבנקים.
לעוד טורים של אליצפן רוזנברג
