


ג' ואשתו ש' חוסכים באותה חברה המנהלת את קרן הפנסיה שלהם. שניהם צברו סכום דומה פחות או יותר במרוצת השנים. עד לפני כשנה וחצי, שניהם גם היו באותו מסלול חיסכון בקרן – מסלול מנייתי, שבו נתח גדול מהחיסכון מושקע במניות.
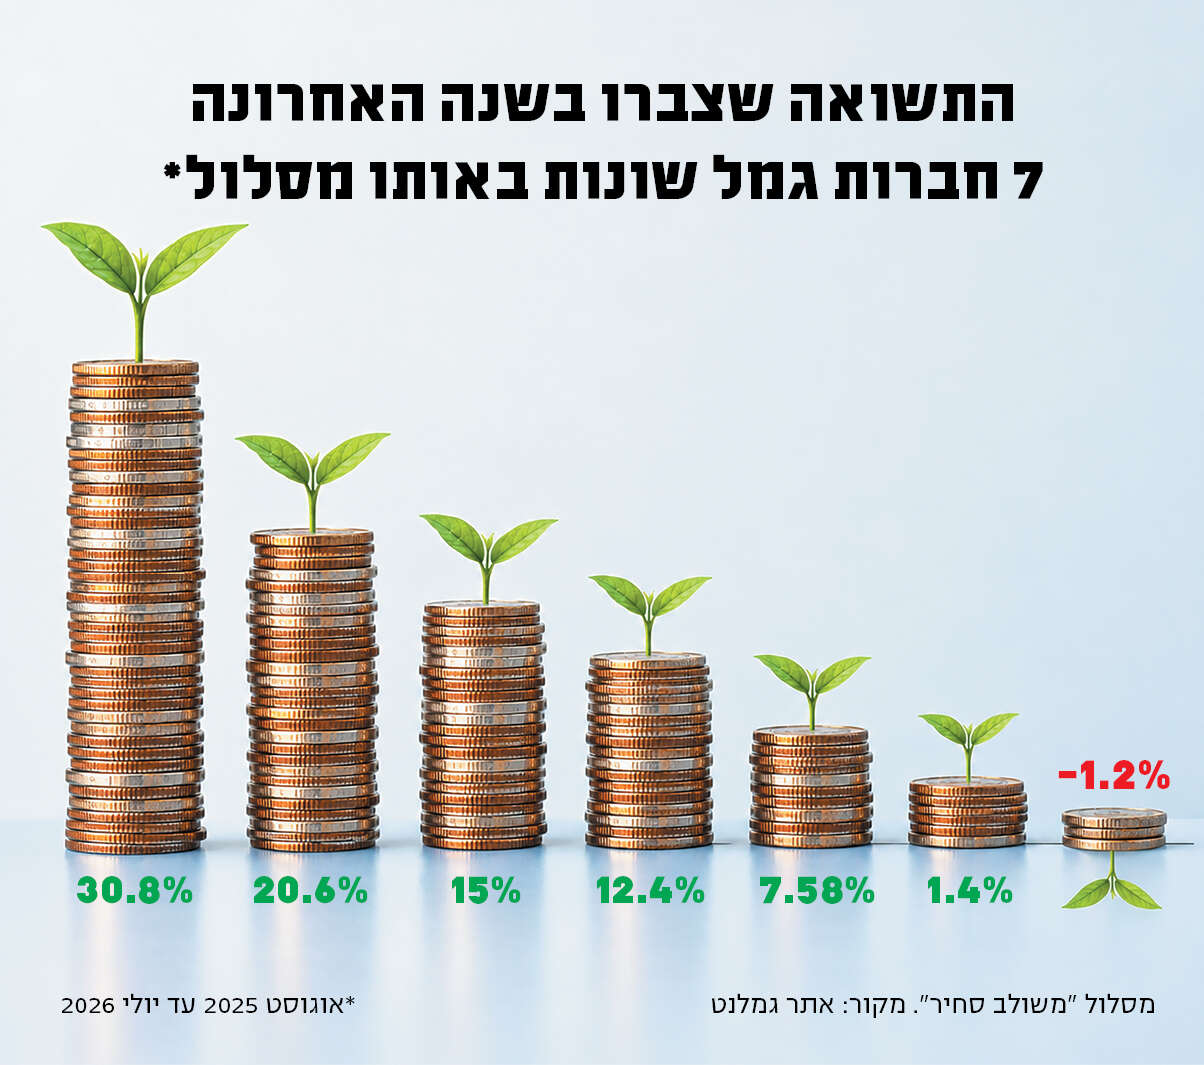
בעקבות דיון בענייני השקעות שג' נחשף אליו ברשת, החליטו השניים לגוון מעט את ההשקעה ולערוך שינוי מסוים במסלול, תוך שהם נשארים באותה קרן פנסיה. כל אחד מהם עבר למסלול אחר, אם כי בשני המקרים מדובר היה במסלול עם חשיפה גבוהה למניות, ואף עם שם דומה. השינוי הזה נשכח במידה רבה, עד שלאחרונה הם בדקו את המצב בקרן והוכו בהלם. שניהם חוסכים באותה קרן פנסיה עם חשיפה גבוהה למניות, שם המסלול כמעט זהה, סך החיסכון לפני כשנה וחצי היה דומה, וההפקדות לשני החסכונות די זהות – ובכל זאת, הפער בתשואה שהשניים צברו התקרב ל־30 אחוזים.
| צילום: סטודיו מקור ראשון
איך זה קורה? החוסכים בקרנות הפנסיה מנותבים באופן אוטומטי, כל עוד לא בחרו אחרת, למסלולים תלויי גיל – מסלול עד גיל חמישים, מסלול לגיל 50 עד 60, ומסלול לגיל שישים ומעלה. השוני בין המסלולים נעוץ ברמת הסיכון, כלומר שיעור החשיפה למניות. ככל שהגיל עולה ומתקרבים לגיל הפרישה, כך הסיכון קטֵן. ואולם לא מעט מהחוסכים בוחרים בעצמם את המסלול – בעיקר מסלול מנייתי.
הכי מעניין
לצד המסלולים הללו, בשלוש השנים האחרונות נוספו עוד מסלולים. הרקע לכך הוא רפורמה של רשות שוק ההון, שנועדה להרחיב את מגוון אפשרויות ההשקעה לטווח ארוך ולהציע לחוסכים מסלולים המבוססים בעיקר על ניירות ערך סחירים (כמו מניות וקרנות סל, להבדיל מנכסים לא־סחירים כגון נדל"ן או קרנות הון־סיכון). בינואר 2023 החלו להיכנס מסלולים חדשים, והבולטים שבהם "מסלול מניות סחיר" ו"מסלול מניות משולב סחיר". הרפורמה נכנסה אומנם לתוקף ב־2023, אבל השינוי המרכזי והמקיף חל ביולי 2024.
מה ההבדל בין מניות סחיר למשולב סחיר? ברמת ההגדרה, מסלול מניות משולב כולל לא רק מניות אלא גם אג"ח וקרנות סל שונות, אך בפועל מתברר שזה הרבה יותר מסובך: אפילו שני מסלולים בעלי אותו שם בדיוק, עשויים להיות שונים לחלוטין כפי שתכף נראה. הפיקוח קבע אומנם שמות אחידים למסלולים, אך לא הגדיר מדיניות השקעה אחידה, לא בהרכב ההשקעות ולא בפיזור הגאוגרפי של מניות בארץ מול מניות בחו"ל. כך נוצר מצב שבו שני מסלולים בעלי אותו שם, המנוהלים אצל שני מנהלים שונים של קרנות פנסיה, עשויים להיות שונים לחלוטין מבחינת הרכב ההשקעות ולהניב תשואה שונה באופן דרמטי. העניין עם המסלולים הללו קיים בכל ענף החיסכון לטווח ארוך – ובכלל זה בקופות הגמל וההשתלמות ופוליסות החיסכון.
אפשר למצוא לכך לא מעט דוגמאות. כך למשל, אם נסתכל על נתוני מסלול "משולב סחיר" בפנסיה, בשנה האחרונה (אוגוסט 2025 עד יולי 2026), התשואה בחברת הראל עמדה על 9.3%, בעוד במיטב היא עמדה על 23.5%. לעומת זאת, אם נבחן את מסלול "מניות סחיר" – הראל מציגה בו תשואה של 21.2%, לעומת 9.8% במיטב.
יתרה מכך, גם אצל אותה חברה, שלושה מסלולים בעלי שם דומה מאוד, שכולם בעלי חשיפה גבוהה למניות – מסלול מניות, מסלול מניות סחיר, ומסלול מניות משולב סחיר – עשויים להניב תשואות שונות לחלוטין ובפער גדול מאוד.
הסיבה לשוני בתשואות הוא כמובן שוני בהשקעות. העניין הוא שברוב הגופים המנהלים, התמהיל לא שקוף והוא מבלבל מאוד. בעוד בחברה אחת מסלול מניות סחיר מושקע ברובו המכריע בישראל, בחברה אחרת מסלול באותו שם מושקע כמעט כולו במניות חו"ל. גם באותה חברה, מסלול משולב סחיר ומניות סחיר עשויים להיות מושקעים ביחס שונה לחלוטין מבחינת הפיזור הגאוגרפי שלהם. אומנם מדיניות ההשקעה של כל מסלול מפורסמת באתרי החברות המנהלות, אבל לא פשוט לאתר זאת. חוסכים רבים אינם מודעים לשינויים הללו, דבר שגרם לא פעם לנזק בחיסכון שלהם.
אגב, קיימת טענה שלפיה חלק מהחברות עושות את זה בכוונה. בעוד מסלול המניות "המסורתי" שומר על פיזור גאוגרפי מאוזן פחות או יותר, בעזרת המסלולים החדשים מנסים בחברה לתפוס את הטרנד כדי למצב את עצמם בראש הטבלה. לכן הם פותחים למעשה שני מסלולים עם שם דומה, אך אחד עם חשיפה כמעט בלעדית לחו"ל ואחד עם חשיפה של כמעט 100% לישראל, כאשר המסלול שיצליח הוא שיככב בכותרות ובפרסומות. בעבור החברות זו אולי אסטרטגיה טובה, אבל לחוסכים המבולבלים היא הרסנית.
אז ראשית, חשוב להציב תמרור אזהרה לחוסכים: ודאו היטב שאתם יודעים מה תמהיל ההשקעה במסלול שאתם מעוניינים לעבור אליו, ואל תתרשמו יותר מדי מדירוג בראש הטבלה. שנית, נראה כי אין מנוס מכך שרשות שוק ההון תעשה בדיקה חוזרת ויסודית למסלולים החדשים, ותדרוש הגדרות אחידות ובהירות במסלולי ההשקעה. הרפורמה באה לעולם עם כוונות טובות, אבל נראה שחייבים לעשות כאן סדר.
עוד כתבות בנושא
