

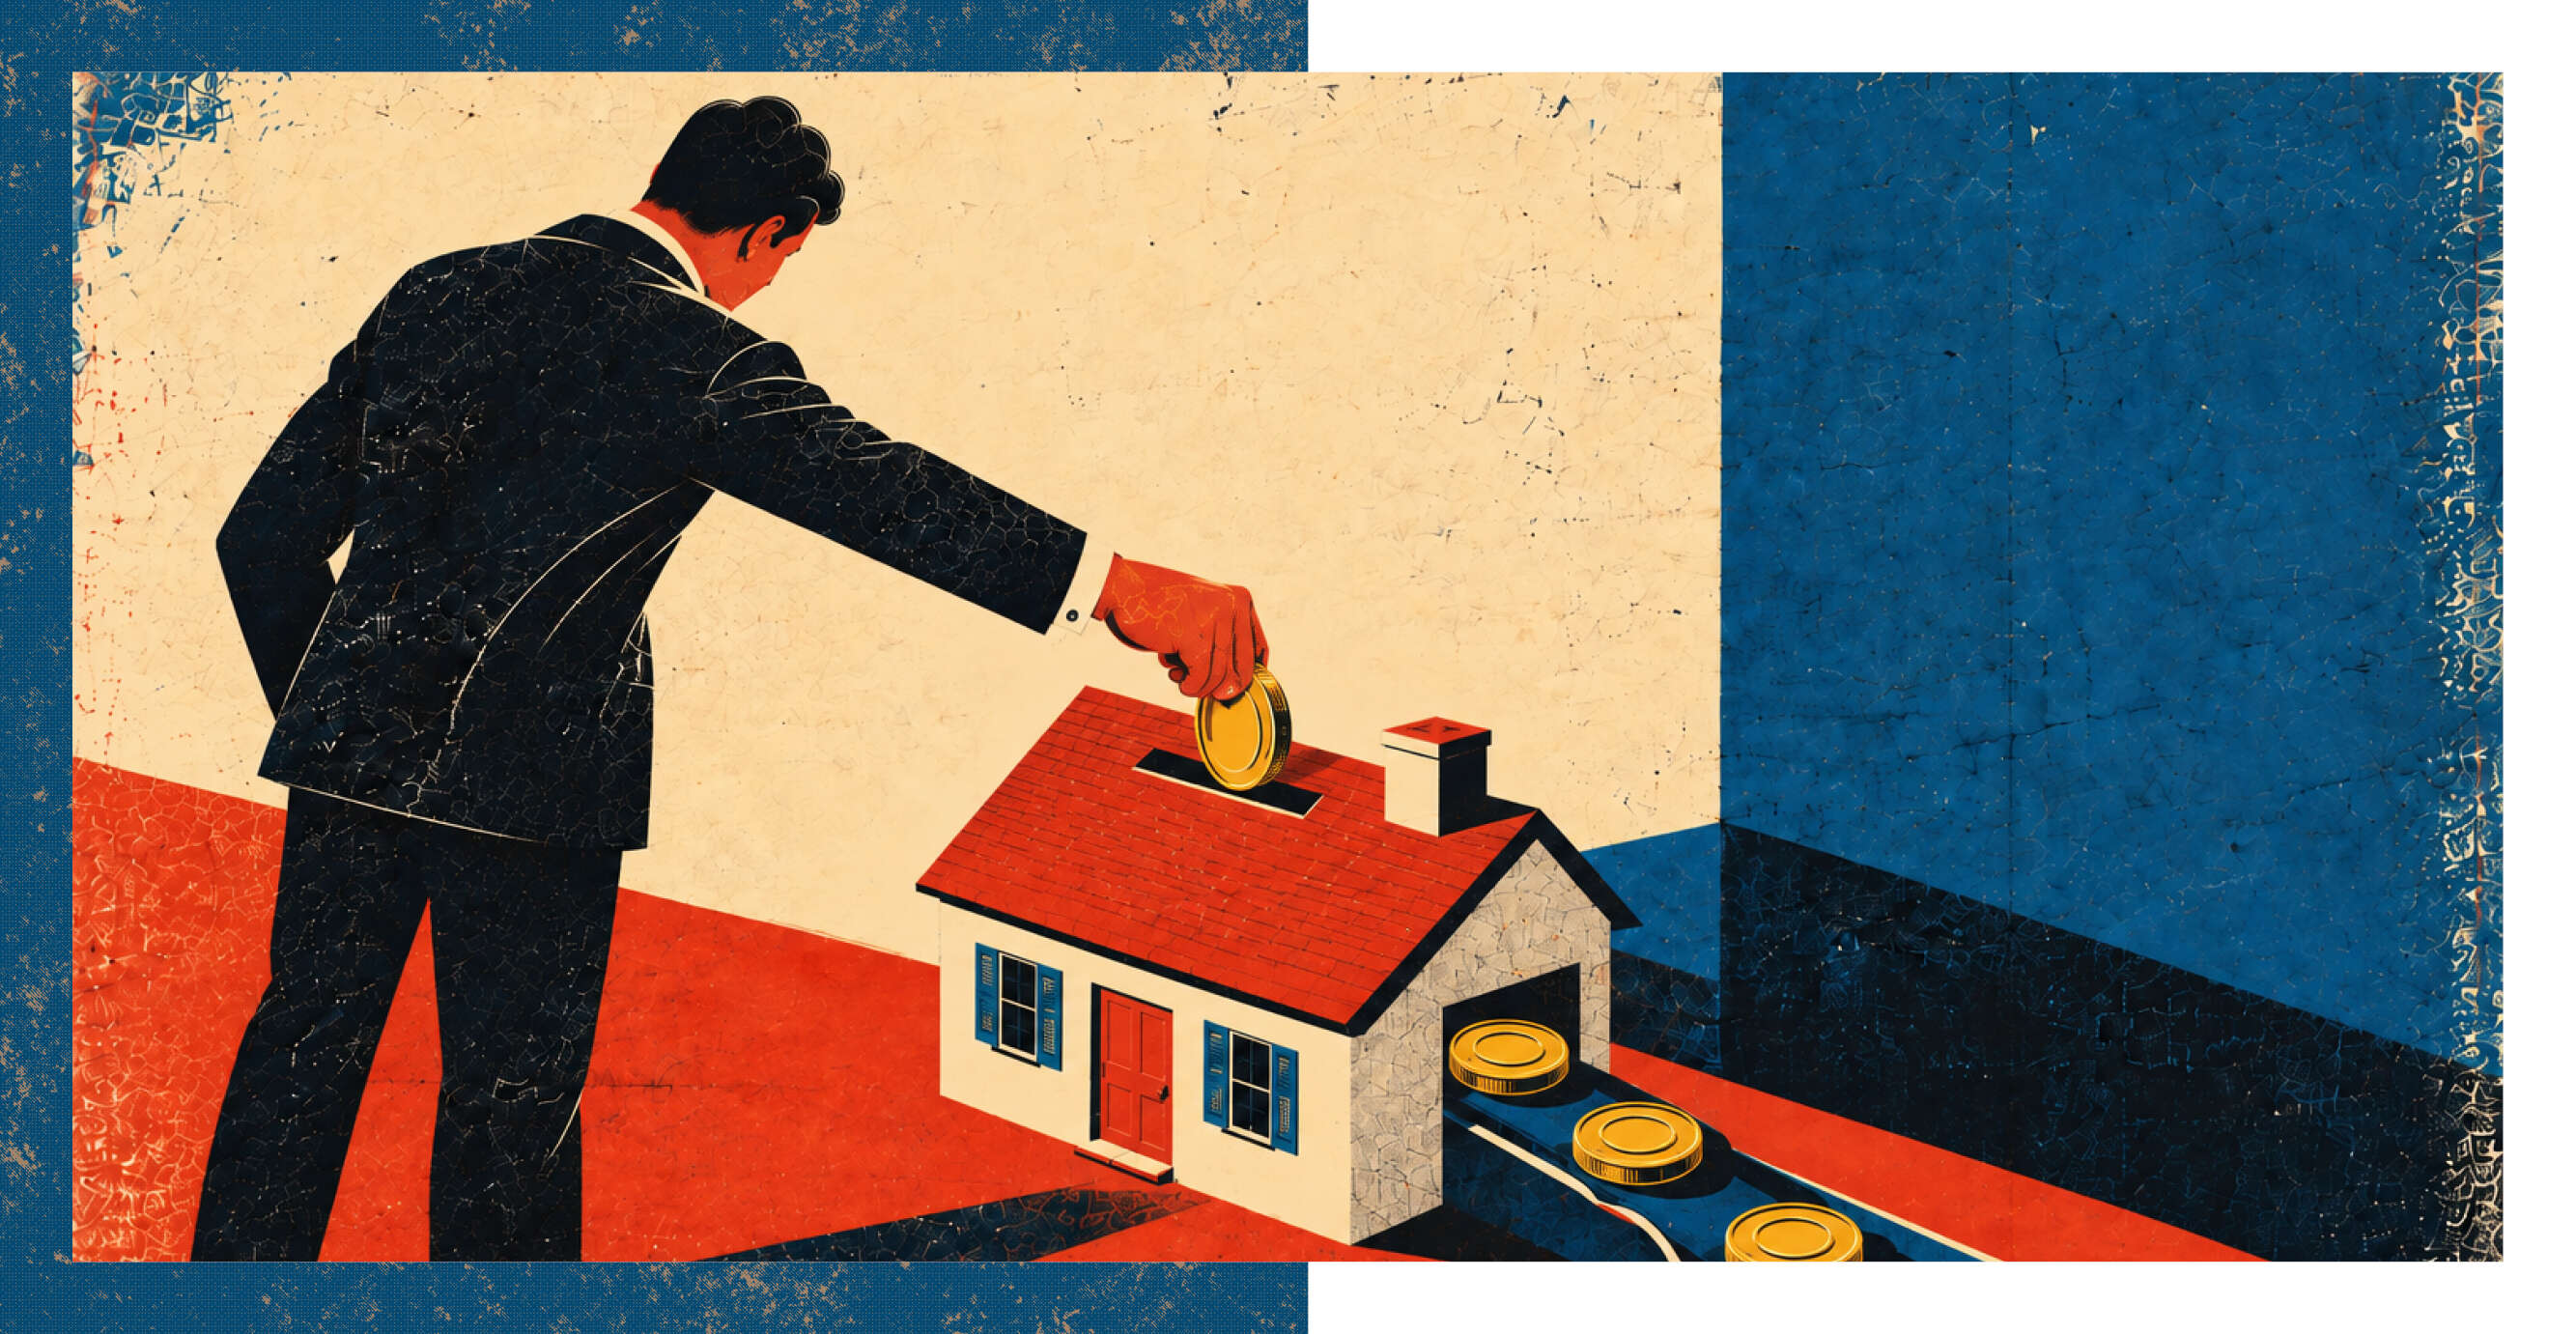
המחלוקת סביב "הבית שלכם איננו נכס" ממחישה בצורה הטובה ביותר את המושג של עובדה לעומת דעה.
בבית שגדלתי בו, אבי העני תמיד אמר, "הבית שלנו הוא נכס וההשקעה הגדולה ביותר שלנו".
בביתו של אבי העשיר, הוא תמיד אמר, "הבית שלך איננו נכס. ואם הוא ההשקעה הגדולה ביותר שלך, אתה בצרה כספית גדולה".
בהיותי נער צעיר, באמת לא ידעתי למי להאמין. רציתי להאמין לשני האבות, אבל הסתירה ושתי נקודות המבט המנוגדות כל כך טרדו מאוד את מנוחתי. יום אחד העליתי את הנושא עם אבי האמיתי ואמרתי, "אבא של מייק אומר שהבית שלנו איננו נכס".
"אל תדבר שטויות", אמר אבי. "כל אחד יודע שבית הוא נכס".
"אבל הוא אומר שלא".
זאת נראתה כמו אחת מאותן השאלות שילד שואל מבוגר והמבוגר לא באמת יודע את התשובה עליה ולא רוצה לטרוח להסביר שום דבר. "אני לא יודע למה הוא אומר את זה", ענה אבי. "אולי תשאל אותו?"
"שאלתי", עניתי. "הוא אמר שזה מפני שבמקרה של הבית שלנו, הכסף יוצא מהכיסים שלנו ולא נכנס אליהם".
"יכול להיות שזאת הדרך שהוא מגדיר בה נכס, אבל כל בנקאי שתשאל יגיד לך שבית הוא נכס". עכשיו הייתי מבולבל אפילו יותר, מפני שאבי ציטט את הבנקאי שלו כדי לגבות את דבריו.
בסוף השבוע שלאחר מכן, אחרי העבודה בחנות של אבא עשיר, חזרתי באוזני אבי העשיר על דברי אבי. מאחר שזה היה אחד השיעורים הקבועים שלנו בימי שבת אחר הצהריים, אבי העשיר אמר, "זאת נקודה טובה. בואו נתמקד בשאלה הזאת בשיעור של היום".
ובזאת, הוא הרים את שפופרת הטלפון והתקשר לבנקאי שלו. אף על פי שהיה יום שבת, הבנקאי שלו הסכים לבוא. זאת הייתה תקופה של בנקים קטנים יותר ושירות אישי יותר. נוסף על כך, אבי העשיר היה אחד הלקוחות הגדולים ביותר שלו.
"הוא יבוא עוד מעט", אמר אבא עשיר. "אבל לפני שהוא יגיע, אני הולך ללמד אתכם שיעור חשוב מאוד".
מייק ואני ישבנו שם בזמן שהוא אסף את מחשבותיו. ידענו שהוא עומד לומר משהו חשוב, מאחר שהוא נהג להשתתק ולעיין בניירות על שולחנו בלי לחפש שום דבר מסוים, ואחר כך היינו שומעים את דברי החוכמה שלו. בסופו של דבר הוא אמר, "אם אתם רוצים להצליח בחיים, אתם צריכים לדעת את ההבדל בין עובדות לדעות". לאחר מכן הגיעו עוד דקות אחדות של שקט.
"זהו זה?", שאלתי. "זה כל השיעור החשוב?"
אבא עשיר הנהן בשתיקה.
דממה השתררה בחדר למשך שתי דקות ארוכות מאוד. הוא לא אמר שום דבר נוסף ומייק ואני פשוט ישבנו שם, שני נערים מול שולחנו, כפות רגלינו מתנדנדות מתחת לכיסאות העץ, וחיכינו לרעם.
בסופו של דבר הכתה בנו ההבנה שהשתיקה מצידו נועדה להעצים את חשיבות הקביעה הפשוטה הזאת. לאחר שהפנמנו את העובדה שמדובר בפיסת חוכמה חשובה מאוד, מייק אמר לבסוף, "אז מה הסיפור הגדול? מה הסיפור הגדול עם ידיעת ההבדל בין עובדות לדעות?"
"הכול", אמר אבא עשיר בשקט. "הכול". ושוב השתררה דממה.
בסופו של דבר, לאחר דקה ארוכה נוספת, הוא דיבר שוב. "החיים הכספיים של רוב האנשים במצב גרוע מפני שהם מקבלים החלטות על בסיס דעות במקום על בסיס עובדות. הדבר הגרוע ביותר הוא שהם לא יודעים את ההבדל בין דעה לעובדה".
"מה ההבדל?", שאלתי.
"שאלה טובה", אמר אבא עשיר. "עובדה היא משהו שאפשר להוכיח באמצעות מבט, נגיעה או תחושה. דעה היא משהו שאי אפשר להוכיח באף רגע שהוא".
"תן לנו דוגמה", אמר מייק.
"אוקיי", אמר אבא עשיר. "יש לי דולר בכיס. דעה או עובדה?"
"למי אכפת?", אמרתי משנמאס לי מהתרגיל.
"צריך להיות לך אכפת אם אתה רוצה להצליח", אמר אבא עשיר. "מפני שהדוגמה הפשוטה הזאת היא הבסיס לשיעור של היום. היא קשורה בשאלה למה אבא שלך חושב שהבית שלו הוא נכס ואני לא. זאת אחת הסיבות העיקריות לכך שלעשירים יש כסף רב יותר".
"רק מפני שאתה מקדיש את הזמן הנחוץ לדעת אם משהו הוא עובדה או אם משהו הוא דעה?", שאלתי.
"נכון מאוד", אמר אבא עשיר. "זה שיעור חשוב מאוד בעולם העסקים, ההשקעות והכסף. זה לא שאחת מהן נכונה או לא נכונה. עובדה אינה טובה יותר מדעה. אלה פשוט שני דברים שונים וחשוב להבין את ההבדל ביניהם".
הוא נתן לזה לשקוע... ואז המשיך. "כעת, בחזרה לשאלה שלי על הדולר בכיס". אבא עשיר שב והציג אותה בפנינו: "יש לי דולר בכיס. עובדה או דעה?"
"יכול להיות שיש לך דולר בכיס", אמר מייק, "אבל עד שאני אראה אותו, מה שאתה אומר הוא דעה".
"ויכול להיות שהוא עובדה עבורי, אבל דעה עבורך?"
"כן", עניתי. "אם יש לך דולר בכיס, אז זאת עובדה עבורך".
"יופי", אמר אבא עשיר וחייך. "זאת יכולה להיות עובדה עבורי, אבל עד שאני מראה לכם את הדולר, זאת תהיה דעה עבורכם".
"אז יש לך דולר בכיס?", שאל מייק. "אני מניח שיש לך כי תמיד יש לך כסף".
"אף פעם לא תדע", אמר אבא עשיר. "אני לא הולך לספר לכם, רק כדי שתזכרו תמיד את השיעור הזה על ידיעת ההבדל בין עובדות לדעות. זאת הבחנה חשובה מאוד. הבנת ההבדל בין עובדה לדעה היא שיעור חשוב מאוד בעולם העסקים, ההשקעות והכסף. זה לא שאחת מהן נכונה או לא נכונה. עובדה אינה טובה יותר מדעה. אלה פשוט שני דברים שונים וחשוב להבין את ההבדל ביניהם".
ואז נכנס הבנקאי של אבא עשיר.
"אֶד", אמר אבי העשיר, "הגעת בדיוק בזמן. תודה שבאת לעזור לי ללמד את שני הלקוחות העתידיים האלה שלך שיעור פיננסי".

"אוקיי, אֶד", פתח אבא עשיר. "כשאתה אומר שבית של אדם הוא נכס, אתה אומר את האמת או משקר?"
"אוי, לא השאלה הזאת שוב", אמר אד והניד את ראשו. הוא הסתכל עלי ועל מייק וחייך כשאמר, "אבא שלכם ואני לא מפסיקים ללכת סביב זה סחור־סחור".
"אז מה התשובה?", שאל אבא עשיר.
"אני אומר לך את האמת", אמר אד בהתגוננות מסוימת. "אתה פשוט מסתכל על הדברים קצת אחרת מכפי שמכשירים אותנו להסתכל על הדברים".
"פשוט תן להם את העובדות", אמר אבא עשיר וחייך בהנאה מסוימת למראה חברו הבנקאי המתפתל מעט. "את העובדות בלבד".
"אוקיי", אמר אד. "אני אראה לכם את העובדות ואעשה כמיטב יכולתי להסביר לכם למה אבא שלכם שואל אותי שאלות קשות כל כך". אד נשם עמוק, חשב רגע ואמר, "העובדות הן, כשאתם קונים בית באמצעות הבנק שלנו, מסמך המשכנתא ששנינו חותמים עליו מוצג בעמודת ההתחייבויות שלכם. ולכן הוא אומר שהבית של אבא שלך הוא התחייבות".
"יופי", אמר אבא עשיר. אחר כך הוא הוציא עיפרון ושרטט את התרשים הבא כדי שמייק ואני נוכל ללמוד אותו.
אחרי שסיים לשרטט, הוא הרים את עיניו ואמר, "קדימה. ספר לילדים פה איפה המשכנתא מופיעה במאזן שלכם. המאזן של הבנק".
אד הבנקאי התפתל קצת והניד את ראשו בחיוך רחב, "אתה איש קשוח".
"תגיד להם. פשוט תגיד להם את העובדות", אמר אבא עשיר בעדינות.
אד, שהיה גם הבנקאי של אבי, חייך ואמר לי, "המשכנתא של אבא שלך מופיעה בעמודת הנכסים של הבנק".
אבא עשיר השלים את השרטוט שלו.
"מה?", פלטתי כשהסתכלתי בתרשים. "כשאתה אומר שהבית שלנו הוא נכס, אתה בעצם לא מספר לנו נכס של מי הוא. זאת אומרת שהבית שלנו הוא בעצם נכס של הבנק?"
"אם אתה מסתכל על זה מנקודת המבט של אבא של מייק, ככה הוא רואה את זה. אבל מנקודת המבט של אבא שלך, הוא רואה בו נכס. ובמובנים רבים, הוא באמת נכס", אמר אד בהתגוננות.
אבא עשיר צחק ואמר, "תיצמד רק לעובדות". בנקודה הזאת, אבא עשיר לקחת את בלוק הכתיבה הצהוב שלו ושרטט את התרשימים הבאים.
"התרשימים הפשוטים האלה הם העובדות, לא?", שאל אבא עשיר כשסיים לשרטט.
הבנקאי הנהן. "אלה העובדות. המשכנתא שלך מופיעה בעמודת ההתחייבויות שלך ובעמודת הנכסים שלנו".
"אתם רואים, ילדים", אמר אבא עשיר, "כשקוראים לזה מאזן, מה שרוב האנשים לא יודעים הוא שמאזן אינו יכול להתאזן אצל אדם אחד בלבד. הוא מוכרח להתאזן בין מאזנים של שני אנשים לפחות".
"אני ממש מבולבל", אמרתי.
"כמו רוב האנשים", אמר אבא עשיר. "תזכור רק את זה: כדי שיהיה נכס, מוכרחה להיות התחייבות. כדי שתהיה הכנסה, מוכרחה להיות הוצאה. אבל שתי העסקאות אינן יכולות להופיע במאזן אחד בלבד. מוכרחים להיות לפחות שני מאזנים. אני קורא לזה 'פנקסנות כפולה'. אבל מוכרחים להיות לפחות שני דו"חות כספיים שונים". אבא עשיר שרטט אז תרשים נוסף.
"זאת תמונה פיננסית שלמה יותר", אמר אבא עשיר. "הנתונים מוכרחים להתאזן. כדי שלכם תהיה הוצאה, היא מוכרחה להיות ההכנסה של מישהו אחר. היא מוכרחה להתאזן".
"זה אומר שצריך לפחות שני דו"חות כספיים כדי שיהיה אפשר להבין את זה – שעל כל הוצאה משפחתית שיש לנו, ההוצאה הזאת היא הכנסה של מישהו אחר. ושעל על כל חוב שמופיע בעמודת ההתחייבויות שלנו, אותו החוב בדיוק הוא הנכס של מישהו אחר. בגלל זה אתה אומר שנחוצים לפחות שני דו"חות כספיים כדי שיהיה אפשר להבין את זה?"
אבא עשיר הנהן וחייך. "האוריינות הפיננסית שלך גדלה מאוד עכשיו. וברגע שתבין את זה, תוכל להתחיל לראות לאיזה כיוון זורם הכסף".
חשבתי על זה רגע לפני שדיברתי. "בגלל זה אתה אומר שאם נראה לאן הכסף זורם, נדע את ההבדל בין נכסים להתחייבויות". השתתקתי לרגע. "תזרים המזומנים הוא העובדה", אמרתי בשקט. "הכסף זורם מהכיס של אבא שלי לכיס של הבנק. זאת העובדה".
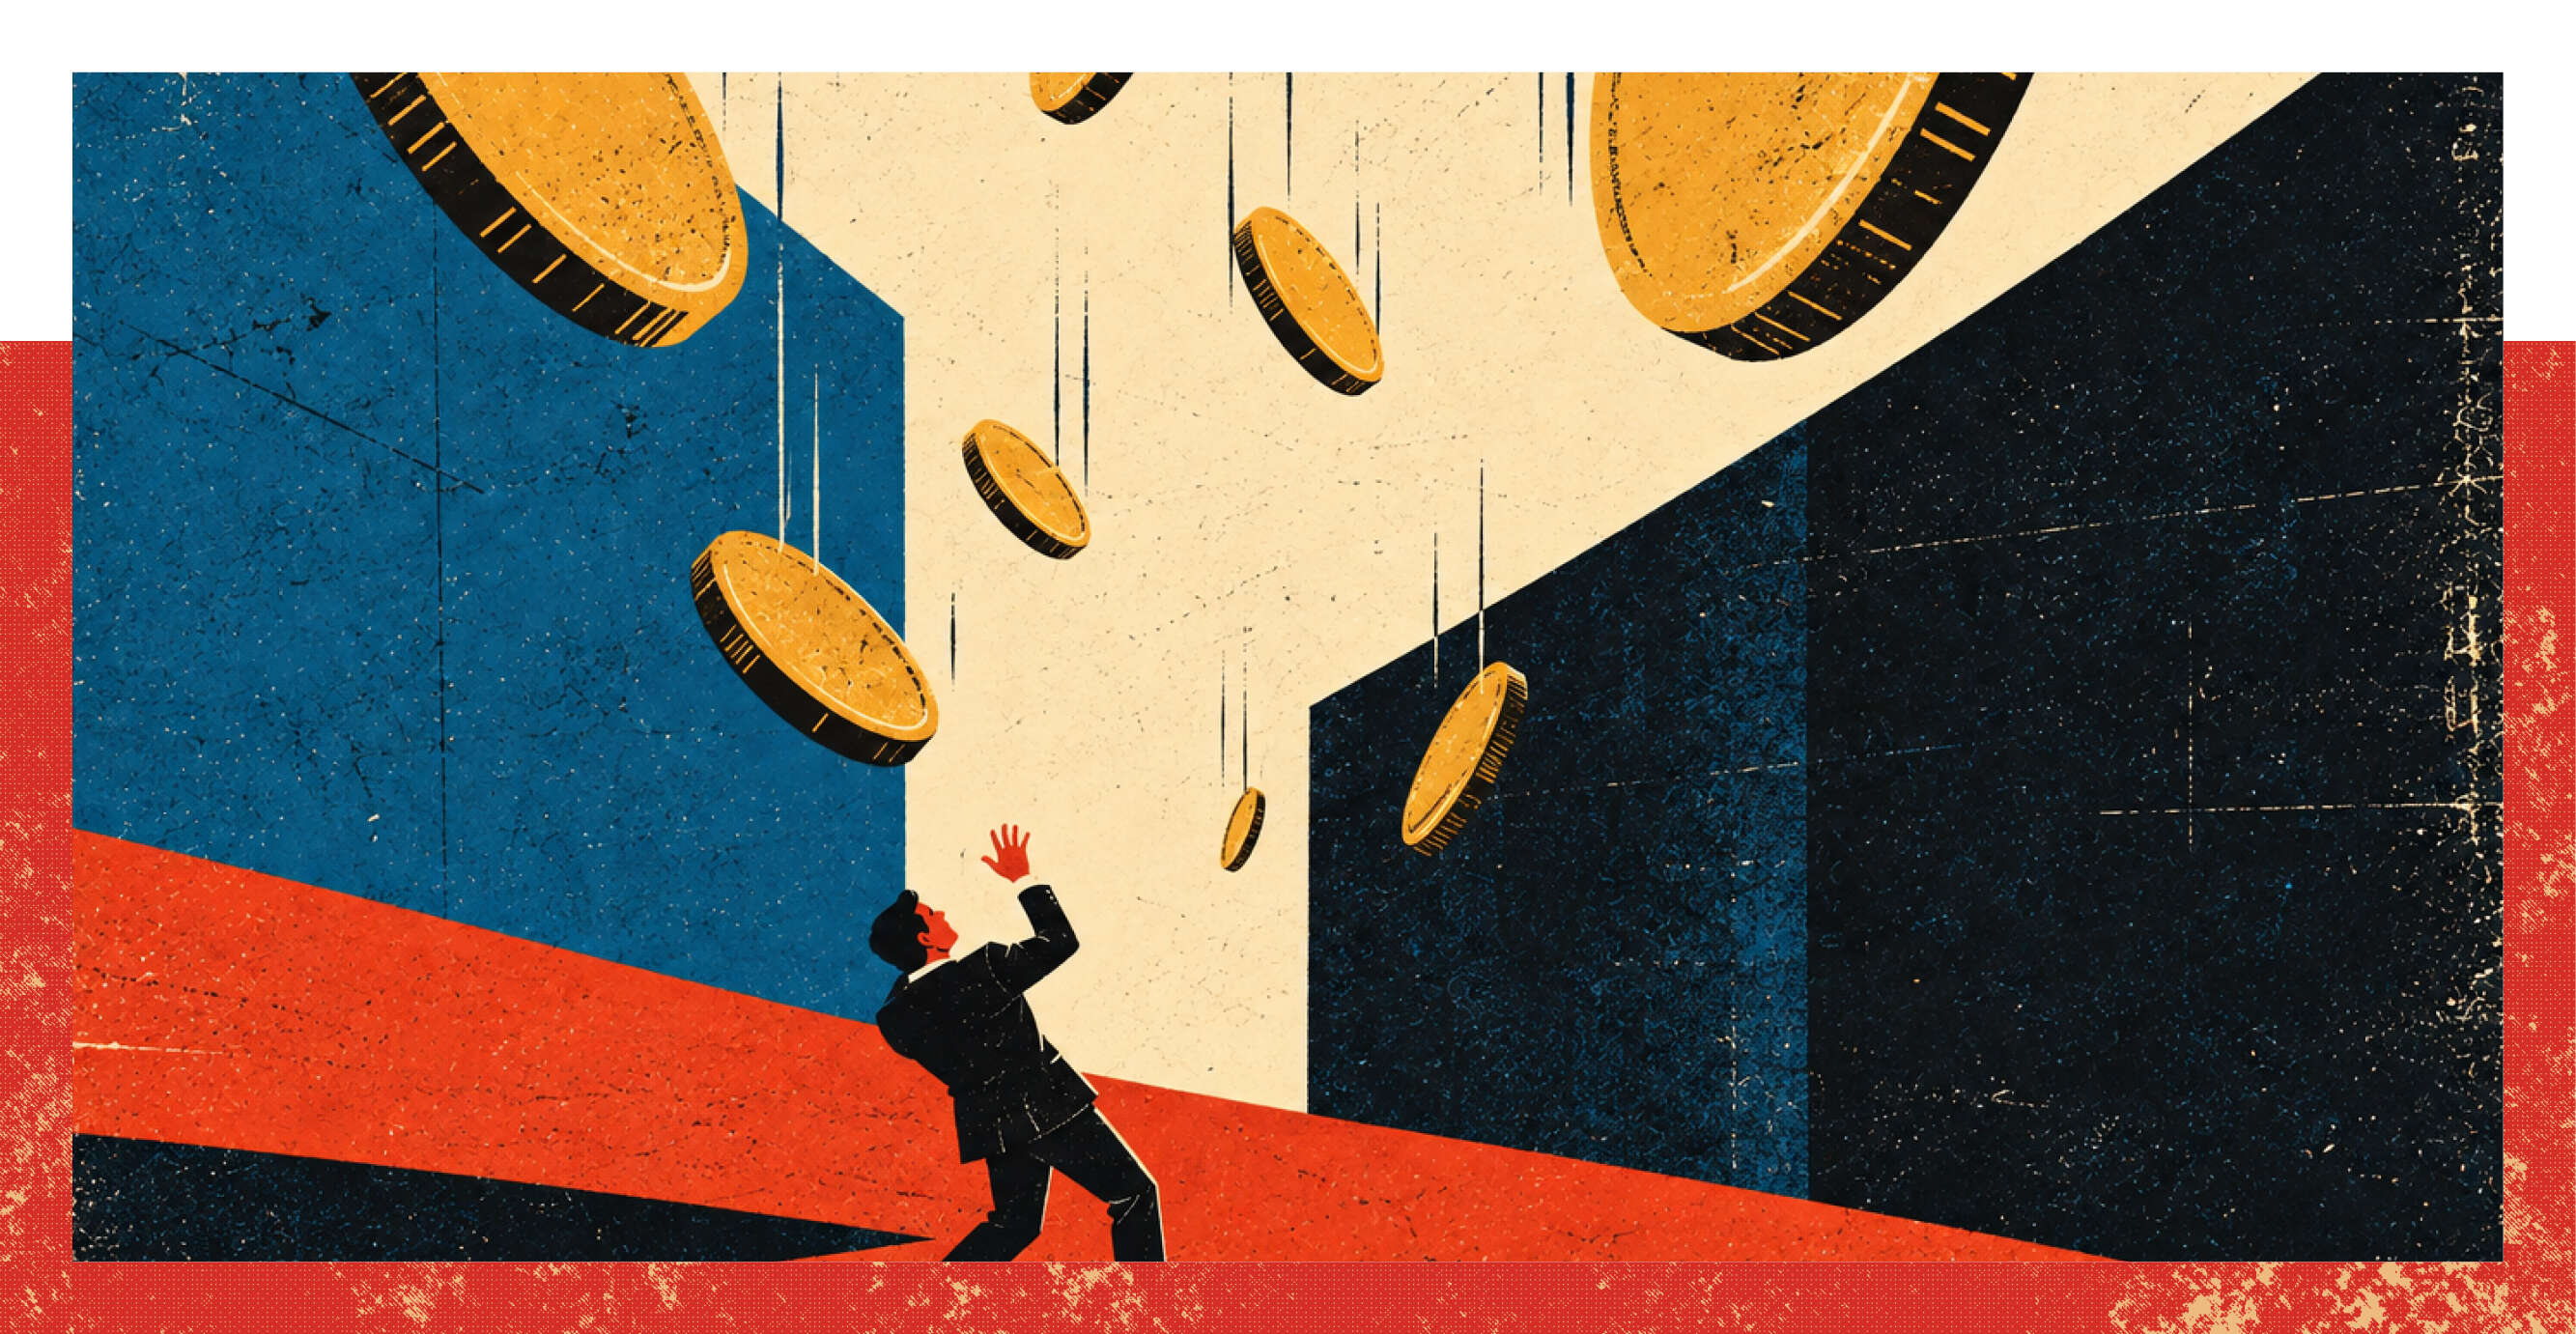
אבא עשיר הנהן שוב. "ובגלל זה אני אומר: הסיקו את האמת על בסיס העובדות. אנשים רבים מדי פשוט מקבלים את הדברים שמישהו שהם רואים בו בעל סמכות אומר ומשלימים עם דעה כאילו הייתה עובדה. פשוט תחשבו על ההשלכות לטווח ארוך של אי ההבנה הקטנה הזאת. בגלל זה אנשים רבים כל כך בכל רחבי העולם סובלים מקשיים כספיים. הם לא יודעים את ההבדל בין נכס להתחייבות, אז הם קונים התחייבויות שהם חושבים שהן נכסים".
הוא הוסיף, "אם הם פשוט היו קונים נכסים לפני שקנו התחייבויות, הם היו מתעשרים ומתעשרים, אבל במקום זה קונים התחייבויות שהם חושבים שהן נכסים, ואז הם נקלעים לקשיים כספיים ומוכרחים לעבוד קשה יותר ויותר".
"אבל מה עם ערך הבית?", שאל מייק. הוא ולקח את בלוק הכתיבה ושרטט את התרשים הבא.
"מה אתה אומר כשמישהו קונה בית ב־50 אלף דולר עם דמי קדימה של 10,000 דולר ומשכנתא של 40 אלף דולר? מה עם ערך הבית של 50 אלף דולר בעמודת הנכסים?", שאל מייק.
"שאלה טובה", אמר אבא עשיר. "אז מהם 50 אלף הדולר בעמודת הנכסים? עובדה או דעה?"
"הם אומרים שמישהו שילם על הנכס 50 אלף דולר", אמרתי.
"כן", אמר אבא עשיר. "אבל האם זה מה שהוא שווה היום?"
"אני לא יודע", אמרתי. "הוא יכול להיות שווה יותר, והוא יכול להיות שווה פחות".
"טוב מאוד", אמר אבא עשיר. "אז עד שאתה מוכר את הבית, הערך שלו הוא דעה. אם אתה מוכר את הבית ביותר מ־50 אלף דולר והמכירה מכניסה לכיס שלך כסף רב יותר מכפי שהבית עלה לך, אז ורק אז אתה יודע מה הערך האמיתי שלו – ואם הוא נכס או התחייבות".
"אז כל השיעור הזה הוא רק על ידיעת ההבדל בין עובדות לדעות", סיכם מייק.
"נכון מאוד", אמר אבא עשיר.
"אתה לא אומר להם לא לקנות בית, נכון?", שאל הבנקאי.
"לא", אמר אבא עשיר. "כל מה שאני עושה זה ללמד אותם לקרוא למעדר מעדר. כל מה שאני אומר זה שאסור להם לקנות התחייבות ולחשוב שהיא נכס".
"אתה אומר שאד משקר לאנשים?", שאלתי.
"לא", ענה אבא עשיר. "אד הוא בנקאי. הוא יודע מה ההבדל בין נכס להתחייבות וגם אתם צריכים לדעת. נכון, אד?"
"נכון", אמר אד. "אנחנו מלווים כסף כל עוד אתם יכולים להרשות לעצמכם להחזיר לנו אותו. נלווה לכם כסף לקנות בית לגור בו או בית להשכיר לצורכי הכנסה נוספת. נלווה לכם כסף למכונית לשימוש אישי או למכונית שתשמש כמונית. אתם אלה שבוחרים אם ללוות כסף כדי לרכוש נכסים או כדי לרכוש התחייבויות". הוא המשיך, "אבל אנחנו בבנק תמיד יודעים באיזה צד של המאזן ההלוואות שלכם נמצאות. ההלוואות שלכם נמצאות בצד הנכסים שלנו ובצד ההתחייבויות שלכם. אז אם הולכים פשוט לפי העובדות, אבא שלכם כאן צודק. אנחנו יודעים מה ההבדל בין נכס להתחייבות, בין עובדות לדעות".

אד הסביר שבעסקי הבנקאות, הוא שומע הרבה דעות, במיוחד מאנשים שמנסים ללוות כסף. הוא הדגיש שבנקים מלווים כסף על בסיס עובדות. הוא הוסיף, "בגלל זה אנחנו בודקים את הדו"חות הכספיים של אנשים לפני שאנחנו מלווים להם כסף. לא מענייננו להגיד לכם מה לקנות. אנחנו לא אומרים לכם לקנות נכסים או התחייבויות. אם אתם רוצים לשקוע בחובות עמוקים ולקנות זבל, זה עניין שלכם. זה הכסף שלכם. אתם יכולים לעשות בו כרצונכם. כל מה שאנחנו רוצים לדעת הוא אם אתם יכולים להחזיר את ההלוואה או לא".
הבנקאי המשיך והדגיש נקודה שאבא עשיר כבר לימד אותנו. "והמספרים הפיננסיים, לא האדם, מספרים לנו את הסיפור. אז אבא שלכם צודק. העשיר לווה כסף כדי לקנות נכסים, והמעמד הבינוני לווה כסף כדי לקנות התחייבויות. אבל כך או כך, עבורנו מדובר בנכסים".
אבא עשיר התנדנד לאחור על כיסאו וסובב את העיפרון באצבעות שתי ידיו. הוא חייך חיוך רחב, מרוצה לדעת שמייק ואני למדנו זה עתה שיעור חשוב מאוד לחיים. ואכן למדנו. השיעור האחד הזה נשאר איתי כל חיי ודאג לשמר אצלי מודעות רבה לכפילות שיש בדוחות כספיים, נכסים והתחייבויות, ולהבדל בין עובדות לדעות.
אד, הבנקאי, קם ואמר, "טוב, אני צריך לזוז. זה מה שרציתי ממני?"
"עוד דבר אחד", אמר אבא עשיר. "תראה לילדים פה איך החסכונות שלהם מופיעים בספרי הבנק".
אד שב והתיישב, לקח את בלוק הכתיבה ושרטט את התרשים הבא.
בחנתי רגע את שני השרטוטים ושאלתי, "אתה מתכוון שאתם רואים בחסכונות שלי התחייבות של הבנק?"
הבנקאי הנהן בהיסוס ואמר, "הסיבה היא שאנחנו צריכים לשלם לך כסף על הכסף שלך. זה נקרא ריבית. הכסף שלך מביא לידי כך שהכסף שלנו זורם מטור ההוצאות שלנו אל טור ההכנסות שלך. בגלל זה החסכונות שלך הם נכס עבורך, אבל התחייבות עבורנו. או כפי שאבא של מייק אומר, החסכונות שלך מביאים לידי כך שכסף יוצא מהכיס שלנו ולכן הם התחייבות מבחינתנו. ומאחר שהריבית שאנחנו משלמים זורמת לתוך הכיס שלך, אז החסכונות שלך הם נכס עבורך".
בגיל צעיר קיבלתי את אחד השיעורים החשובים ביותר בחיים... באוריינות פיננסית. יכולתי לראות עכשיו מדוע אבי העשיר התעקש כל כך שאקרא מספרים, אבדוק באיזה כיוון זורם הכסף ואקבל בעצמי את התמונה המלאה, את העובדות, במקום להקשיב לדעותיהם של אנשים אחרים. קלטתי שאבי המשכיל מאוד אך עני היה פשוט עיוור להיעדר האוריינות הפיננסית שלו.
כעבור שנים, כשציינתי בפני אבי העני שהמשכנתא שלו מופיעה בעמודת ההתחייבויות שלו, הוא עדיין סירב להאמין שהבית שלו הוא התחייבות. דעותיו הישנות עיוורו אותו בפני העובדות.
"עכשיו אני יכול ללכת?", שאל אד.
"לא", אמר אבא עשיר. "רק עוד דבר אחד. כשאתה מלווה למישהו כסף כדי לקנות את בית חלומותיו, מה באמת הנכס שאתה רואה לנגד עיניך?"
אד פנה לשני הילדים וחשב כיצד לתקשר את מה שידע שאבא עשיר שואל בעצם. "מה שאבא שלכם חותר אליו הוא העובדה שהנכס הוא לא באמת הבית. במונחים פיננסיים אמיתיים, הבית הוא משכון. הנכס האמיתי הוא אבא שלך".
"אבא שלי הוא הנכס?", שאלתי בתדהמה. "לא הבית שלנו?"
אד, הבנקאי, הנהן לאות שהבנתי נכון. "הבית שלכם הוא דבר הערך שאנחנו לוקחים ומוכרים מחדש אם אבא שלך לא משלם את המשכנתא. לכן הבית נקרא משכון. והמשכנתא נקראת בטוחה. זה ההסכם, או שטר החוב. בשטר החוב שלנו, הבית, דבר הערך, משמש כעירבון".
"אבל הנכס האמיתי הוא אבא שלי?", שאלתי בעיניים פעורות.
"כן ולא", אמר אד בהיסוס. "אבא שלכם מבקש ממני ללמד אתכם שנתיים של בית ספר למנהל עסקים בשעתיים. אז התשובה קצת יותר מורכבת מכן או לא פשוט".
"אבל בוא ניצמד לעובדות", אמר אבא עשיר. "אם אדם עני, אדם ללא עבודה וללא הכנסה, רוצה לקנות את הבית של רוברט, אתה מלווה לו כסף כדי לקנות את הבית?"
"לא", אמר אד. "ברוב המקרים, אם לאדם אין עבודה, אנחנו לא נלווה לו כסף לקנות בית".
"יפה", אמר אבא עשיר בחיוך. "אבל האם אדם בלי עבודה יכול לקנות את המחסן שאני רוצה לקנות, אף על פי שהמחסן הזה עולה יותר ממיליון דולר?"
אד, הבנקאי, היסס רגע. "טכנית, התשובה היא כן", אמר אד באי רצון. "אבל שוב, אנחנו לא משווים פה בין תפוחים לתפוחים".
"זה מה שרציתי לשמוע", אמר אבא עשיר . "תגיד לילדים פה למה זאת לא השוואה בין תפוחים לתפוחים".
הבנקאי נעץ באבא עשיר מבט נוקב. "מפני שכשאנחנו מבצעים הערכה של הלוואה כספית לצורך קניית הבית של אבא שלך, אנחנו בודקים את אבא שלך, העבודה שלו, ההכנסה שלו ובאיזו עקביות הוא משלם את חשבונותיו. אבל כשאנחנו מבצעים הערכה של המחסן הזה, אנחנו לא מבצעים הערכה של האדם בלבד. בראש ובראשונה, אנחנו מבצעים הערכה של המחסן".
"תספר להם למה", אמר אבא עשיר.
"מפני שהמחסן עם הדייר בתוכו הוא הנכס. הוא מכניס הרבה כסף. הסיכון שלנו נמוך", הסביר הבנקאי.
"בית שמשמש למגורים אישיים לא מרוויח כסף", המשיך אד, "אז האדם שקונה אותו הוא הנכס. בגלל זה אדם שאין לו עבודה אינו יכול לקנות את אותו הבית שאדם שיש לו עבודה יכול לקנות. הסיבה היא שהנכס הוא האדם שיש לו עבודה ולא הבית".
"תודה", אמר אבא עשיר. "אני אתקשר אליך בקשר למחסן ביום שלישי".
"ההמחאה כבר תהיה מוכנה אז", אמר אד.

דממה שררה בכיתתנו הקטנה שבמשרדו הדחוס של אבא עשיר. היה עלינו להפנים במוחותינו הצעירים מידע רב. "יש עוד הרבה יותר מה להבין", אמר אבא עשיר, שהפר לבסוף את הדממה.
מייק ואני הנהנו לאות הסכמה. היו הרבה הבחנות קטנות שעדיין לא הבנו ויידרשו שנים של גילויים נוספים מצדנו כדי להבין עד תום את כוחם של הרעיונות ששמענו זה עתה.
בסופו של דבר, התחלתי לדבר. "אז אבא שלי יכול ללוות כך וכך רק אם הוא עצמו הנכס?" שאלתי.
אבא עשיר הנהן ואמר, "אבא שלך ורבים מבני המעמד הבינוני יכולים ללוות עד לתחומי מה שהמשכורת שלהם מאפשרת להם. הם לווים עד למה שנקרא 'הקו האדום'. והקו האדום הוא הנקודה שבה ההכנסות וההוצאות משתוות. הם מקבלים העלאה בשכר והם רצים לקנות עד לקו האדום הבא. בגלל זה הם לא מתקדמים. הם לווים כדי לקנות התחייבויות שהם חושבים שהן נכסים ואף פעם לא קולטים שהם עצמם הנכס – לא הדברים שהם קונים".
ישבתי שם בשקט ועיכלתי הכול והנהנתי. לאט־לאט אמרתי, "מפני שהבנקאי רוצה את העובדות. והעובדה היא כמה כסף אתה מרוויח וכמה נשאר לך להוציא אחרי ששילמת את ההוצאות".
אבא עשיר שב והנהן. "בדיוק".
המשכתי: "והבנקאי ילווה לך כסף רב לקנות מחסן, הרבה יותר ממה שאתה מרוויח, מפני שאתה לא נכס. המחסן הוא הנכס. המחסן הוא הנכס מפני שהמחסן מרוויח כסף איתך או בלעדיך. זה נכון?"
אבא עשיר, עדיין מהנהן, אמר, "אתה מתחיל לערוך הבחנות דקות יותר ויותר, רוברט".
"אז אתה לווה כסף ומתעשר, ואבא שלי לווה כסף ומתרושש. זה נכון?" שאלתי.
"זה לא שאלה של נכון או לא נכון", חייך אבא עשיר. "במקרים האלה, אלה העובדות. כשאני אקנה את המחסן ההוא בכסף שהבנק ילווה לי, אני אכניס לכיס שלי כסף רב יותר ממה שאבא שלך ירוויח באותו החודש. אבא שלך לווה כסף ואז הוא צריך לעבוד קשה יותר ולהתאמץ לשלם חשבונות. אלה העובדות. אבא שלך לווה כסף עבור התחייבות שהוא חושב שהיא נכס, ואני לווה כסף עבור נכס שהוא באמת נכס. ואני יכול להוכיח את זה. הוא מכניס כסף לכיס שלי. יש לי את העובדות. פשוט תשאל את אד, הבנקאי".
"אז יש חוב טוב, ויש חוב רע", אמר מייק.
"זאת לא שאלה של טוב ורע", אמר אבא עשיר. "זאת רק שאלה של ללוות עבור התחייבויות או ללוות עבור נכסים. המעמד הבינוני לווה עבור התחייבויות שהוא רוצה להאמין שהן נכסים. זאת הבעיה כשלא יודעים את ההבדל בין עובדות לדעות. בכל הקשור בכסף, העניים והמעמד הבינוני פועלים על בסיס יותר מדי דעות ולא מספיק עובדות".
"אז כשאתה מייעץ לנו להכין את שיעורי הבית שלנו, זאת דוגמה לכך", אמרתי.
אבא עשיר הנהן.
המשכתי ואמרתי, "הסיבה שאתה יכול ללוות יותר, אף על פי שאתה מרוויח משכורת נמוכה יותר מאבא שלי, היא שאתה לווה כסף לנכסים. לו יש הכנסה גבוהה יותר מעבודה, אבל לך יש הכנסה פסיבית גבוהה יותר. נכון?"
"הבחנה טובה", אמר אבא עשיר וחייך.
"ואבא שלי יכול ללוות רק כך וכך מפני שהוא מרוויח רק כך וכך. אבל אם אתה תמצא עוד עשרה מחסנים או עסקים אחרים אתה תתעשר ותתעשר ותעבוד פחות ופחות – רק מפני שאתה לווה כדי לקנות נכסים. ואבא שלי עובד קשה ולווה כדי לקנות התחייבויות", אמרתי בשעה שהשיעור קנה לו אחיזה במוחי.
"הבחנה מוצלחת עוד יותר", ציין אבא עשיר. "זאת הבחנה דקה מאוד, אבל ההבדל הוא חיים של עושר אדיר לעומת חיים של עבודה קשה וקשיים כספיים. בגלל זה העשירים רק הולכים ומתעשרים יותר – הם יודעים את ההבדל בין עובדות לדעות, בין נכסים להתחייבויות, והם לווים כסף כדי לקנות נכסים".
"אבל אבא שלי לא יכול להחליט היום פתאום לקנות מחסן, נכון?", שאלתי.
"לא הייתי ממליץ על זה", אמר אבא עשיר. "אבל הוא יכול ללמוד איך עושים את זה".
"מה זאת אומרת 'ללמוד איך עושים את זה'?", שאלתי.
"זוכר את ארבעת הבתים הירוקים במונופול?", שאל אבא עשיר. "כדאי להתחיל בקטן מפני שאתה לא רוצה לסכן כסף רב מדי. אתה צריך להבין שיש להניח שתעשה כמה טעויות. להפסיד כסף זה חלק מתהליך הלמידה. אם אתה מפסיד כסף זה אומר שאתה לא יודע משהו. לכן, אם אתה רואה בהפסד כספי סימן טוב לכך שאתה הולך ללמוד משהו שאתה לא יודע, המחיר של רכישת ההשכלה מצדך קטן. אם אבא שלך יתחיל פתאום ממחסן של מיליון דולר בלי שהוא קנה קודם את ארבעת הבתים הירוקים הקטנים, אותה הטעות עלולה להיות התאבדות פיננסית".
"אז אתה חושב שלהפסיד כסף זה טוב", אמרתי.
"כן", אמר אבא עשיר בהדגשה. "כל עוד המחיר קטן ואתה עניו מספיק ללמוד את הלקח מהטעות שעשית. אם אתה חושב שהטעות הייתה סתם טעות והיהירות שלך אינה מאפשרת לך ללמוד ממנה, אז בפעם הבאה, המחיר של אותה הטעות יהיה גבוה יותר. טעויות הן כלי לימוד רבי ערך. אל תבזבז אותן". הוא הוסיף, "בעולם העסקים, הטעויות מתייקרות יותר ויותר בכל פעם שעושים אותן. אם תלמד מהטעויות בפעם הראשונה, השיעור יהיה זול. אם לא תלמד מהן, מחיר השיעור יעלה".
"אז אבא שלי יכול לקנות את המחסן אם הוא יתחיל קודם בבתים הירוקים הקטנים", קבעתי.
"הוא יכול לעשות כאוות נפשו", ענה אבא עשיר. "הייתי ממליץ לו להתחיל עם הבתים הירוקים הקטנים. אבל מה שקורה לא פעם הוא שאנשים אומרים, 'אני אשקיע כשיהיה לי סכום כסף גדול'. אבל כשיש להם, סכום הכסף הגדול נעלם במהירות רבה. בגלל זה אני אומר שצריך להכין את שיעורי הבית. להתחיל בבתים ירוקים קטנים ולטפס משם. אבל רוב האנשים רוצים לעשות מכות גדולות בשוק וזה מה שקורה. ההון שלהם מתרסק לחתיכות".
"מפני שהם לא יודעים את ההבדל בין עובדות לדעות?", שאל מייק.
"הרבה יותר מזה. אין להם ניסיון והשכלה. לרוב האנשים אין אוריינות פיננסית. הם שומעים בעצתם של האנשים הלא נכונים. רשימת הסיבות נמשכת עוד ועוד", אמר אבא עשיר. "בגלל זה אני אומר שצריך לרכוש אוריינות פיננסית. להתחיל בבתים ירוקים קטנים וללמוד איך עובד דו"ח כספי. אם יודעים לקרוא את המספרים האלה, אפשר לאתר בהם בעיות קטנות לפני שהן נעשות בעיות גדולות. אם אתם יודעים לקרוא את המספרים, אתם יכולים לאתר מה עובד ומה לא עובד".
"נדל"ן נשמע כמו עסק", אמרתי.
"זה באמת עסק", אמר אבא עשיר. "הבית הירוק הקטן ההוא הוא עסק. העפר מתחת לבית הוא הנדל"ן האמיתי. האדם ששוכר אותו ממך הוא הלקוח שלך. הבנקאי הוא השותף הכספי שלך. בגלל זה אני ממליץ לכם להתחיל בבניית עסקים ובקניית נדל"ן. לא זו בלבד שאתם ממירים הכנסה מעבודה להכנסה פסיבית, אתם גם רוכשים השכלה פיננסית וניסיון רבי עוצמה עוד בצעירותכם. ככל שתלכו ותתבגרו ותתחילו לבנות עסקים גדולים יותר ולקנות נכסי נדל"ן גדולים יותר, כך ההשכלה והניסיון שלכם יֵלכו ויתעצמו. תרוויחו יותר, תעבדו פחות ותשלמו פחות מיסים. זאת אינטליגנציה פיננסית".
"אז למה להתחיל בבניית עסק? למה לא ללכת ישר לנדל"ן?", שאלתי.
"מפני שקל יותר לקנות נדל"ן אם יש לך הרבה כסף וניסיון. אנשים מוכנים יותר לסחור איתך אם יש לך כסף. הם נוטים להתרחק ממך אם אתה מרושש. אני עדיין זקוק ל־200 אלף דולר כדי לקנות את המחסן ההוא. האם הייתי יכול לקנות אותו בלי לשלם דמי קדימה? כמובן, אבל קל יותר לקנות אותו אם יש לך כסף, וזה גם הגיוני יותר כשמביאים בחשבון את הסיכון. אם אתה בונה עסק, יש לך סיכוי טוב יותר להיות איש עסקים מוצלח יותר. אם אתה איש עסקים גרוע, לא יהיה לך כסף בכל מקרה. אז אם אתה טוב, יהיה לך את תזרים המזומנים לקנות את כל הנדל"ן או המניות ואגרות החוב שתרצה. תמיד תזכור שהעסק הוא שקונה לך את הנכסים. לא אתה".
"אבל גם אדם שאין לו עסק יכול לקנות נדל"ן, לא?", שאל מייק.
"בטח", אמר אבא עשיר. "הכול אפשרי. אבל אם אין לו מקור הכנסה או מזומנים, זה לוקח הרבה יותר זמן. בגלל זה אני ממליץ שהוא יבנה לעצמו קודם עסק מצליח. לעסק יש יתרונות רבים יותר מלשכיר, מה שאומר שאפשר לרכוש נדל"ן רב יותר מהר יותר. תשאל כל בנקאי והוא יגיד לך שאין שום דבר רווחי יותר מעסק קטן מנוהל היטב. ברגע שאתה לומד לנהל מכונת עסק קטן, ואם תזרים המזומנים שלך חזק, רואה החשבון שלך ימליץ לך לקנות נדל"ן מפני שרואי החשבון רוצים שתמיר הכנסה רגילה מעבודה בהכנסה פסיבית כדי לעזור לגונן על ההכנסה שלך מפני מיסים".
"ומה אם מישהו אינו רוצה לעשות אף אחד מהדברים האלה שסיפרת לנו עליהם הרגע?", שאלתי.
"בגלל זה אנחנו חיים במדינה חופשית. לכל אחד מאיתנו יש את האפשרות לבחור להיות עשיר, עני או מעמד בינוני. זאת בחירה שרק הפרט יכול לבחור", אמר אבא עשיר.
"לכל אחד יש פוטנציאל להיות עשיר?", שאלתי.
"אני רוצה לחשוב שלכל אחד יש את הפוטנציאל הזה", ענה אבא עשיר, "אבל לא לכל אחד יש את התשוקה".
"זאת עובדה או דעה?" שאל מייק.
אבא עשיר חייך ואמר, "זאת דעתי".
הפרק מובא מתוך "משפחה עשירה, משפחה חכמה", מאנגלית: שאול לוין, הוצאת מטר
כריכת הספר משפחה עשירה משפחה חכמה | צילום: ללא