המיקרו-פייננס מגיע לישראל
אפרת עבדה בסופר, אבל לא הצליחה לממן את הגן של הילד. סימה רצתה לפתוח צהרון, אבל לא ידעה איך להתחיל. מיזם חדש מלווה נשים מעוטות הכנסה בפתיחת עסק זעיר - וגם מספק את ההלוואה. המיקרו–פייננס שזיכה את מוחמד יונוס בפרס נובל, עושה עלייה


עד לפני 4 חודשים עבדה אפרת בסופרמרקט בבאר שבע והשתכרה שכר מינימום, אלא שאז התאשפז בעלה בבית החולים - שלא בפעם הראשונה - והיא נאלצה לעזוב את העבודה. אך בניגוד לפעם הקודמת, הפעם היתה אפרת באמצע הקורס, שמלווה אנשים מעוטי הכנסה בצעדים הראשונים לקראת פתיחת עסק זעיר, והחליטה שהיא מנצלת את הפסקת העבודה כדי להביא לשינוי אמיתי בחייה. "הבנתי שאפשר אחרת. השלמתי בהצלחה את הקורס, השלמתי בגרות במתמטיקה ועכשיו אני מתכוונת לעשות תואר הנדסאי וניהול", היא אומרת.
אשראי הוא מוצר פיננסי, וככזה הוא נתפס כקר, לא אישי ומרתיע אנשים רבים מלהתעסק עימו - במיוחד את אלה שחיים בשולי החברה. אך דווקא בחייהם של אלו שמצויים בתחתית הפירמידה, מדובר פעמים רבות במקפצה לחיים טובים יותר. ערן וינטרוב, מנכ"ל ארגון לתת המספק כבר שנים ציוד, תרופות ומזון לאוכלוסיות נזקקות, נכנס בדיוק לנישה הזו.
הארגון מסייע, באמצעות תוכנית חדשה, למשפחות ולפרטים המצויים קרוב לקו העוני לשפר את מצבם, על ידי יציאה לדרך של עצמאות כלכלית ופתיחת עסק זעיר. הארגון גם מספק להם את ההלוואה הדרושה לשם כך.
בשונה מעסק רגיל או קטן, עסק זעיר שהיקף פעילותו מתחת ל-70 אלף שקל בשנה, מופעל בדרך כלל אך ורק על ידי אדם אחד, שמפעיל אותו פעמים רבות מתוך ביתו. מדובר, בין השאר, בעסקי קוסמטיקה, קמעונאות זעירה, מכירת תכשיטים ומלאכת יד, בישולים ואף עסקי שיפוצים או שירותים.
האוכלוסייה שזוכה להצטרף לתוכנית "לתת לעתיד" שונה מזו שהארגון משרת מדי יום ביומו. בעוד שהיעד היומיומי של הארגון כולל אוכלוסייה, הזוכה לשירותים על־פי קריטריונים של חוסר התאמה חברתית וחוסר מסוגלות כלכלית, האנשים שזוכים להצטרף לתוכנית נדרשים להיות בעלי פוטנציאל השתכרות, אמביציה וכישורים להצליח במסלול חיים עצמאי. "יש אנשים שמרוויחים שכר מינימום ואינם מוגדרים רשמית מתחת לקו העוני, אך בסיוע ודחיפה הם יוכלו לעשות קפיצה ברמת החיים שלהם", אומר וינטרוב.
אפרת, למשל, זוקפת את השאיפות החדשות שלה לזכות החוויות שעברה בקורס, ששינו לדבריה את התפיסה שלה לגבי המציאות. "הגיעה לקורס מפיקת אירועים. היא סיפרה לי שהיא עושה פסטיבל בירושלים ושאני יכולה למכור אצלה. הגעתי והצלחתי למכור בכמעט 1,000 שקל. יום אחרי זה אח שלי התחתן, והיה לי כסף לקנות מתנה", היא מספרת בגאווה.
"ברגע
לתת מפעילה תוכנית בה "מספקים לאנשים חכות", כדברי ראש הממשלה בנימין נתניהו, ולא "מחלקים להם דגים". המשתתפים - או ליתר דיוק, לפחות נכון לעכשיו, המשתתפות - זוכות בתוכנית הכשרה בה מלמדים אותן כיצד להתמודד עם התלאות והאתגרים המנטליים והטכנים הכרוכים בפתיחת עסק עצמאי. לאחר הקורס יכולות המשתתפות לקבל הלוואה של עד 20 אלף שקל כדי להתחיל בהרצת העסק.
"פעמים רבות מישהי שיש לה כישרון ויצירתיות רבה בבישול אינה יכולה לפתוח עסק כיוון שהיא צריכה לרכוש תנור תעשייתי", מסביר וינטרוב. "ההלוואה, הניתנת בתנאים טובים אך לא בחינם, מאפשרת לאוכלוסיות אלו, שלרבות מהן אין חשבון בנק או שהו סובלות מחשבון בנק חסום, גישה לאשראי. הם לא היו יכולים לקבל הלוואה מהבנק, ואנחנו מאפשרים להם למרות מצבם לקבל הלוואה ולא דורשים ביטחונות כלשהם".
וינטרוב מצהיר כי הוא מעוניין לשלב גם גברים בתוכנית, אך ההתמקדות בנשים אינה מקרית. לפי דוח העוני האלטרנטיבי של לתת, נשים מהוות כ-69% מסך מקבלות קצבאות הסיוע, והן מהוות גם 70% מסך העובדים המשתכרים שכר מינימום. בארגון לתת מציינים כי אחת הטענות המרכזיות נגד תוכניות מסורתיות של השמה בעבודה, היא שהתפקידים הביתיים מונעים מנשים רבות להשתלב בכוח העבודה הרשמי בשל חוסר יכולת להתחייב לשבוע עבודה מלא, יום עבודה ארוך ועבודה במקום מרוחק. כמו כן, בשל מעמדן החברתי, נשים הן מעוטות הכנסה ונתונות להעסקה פוגענית.
מתן נגישות לאשראי הוא אחד מאבני היסוד של פרויקט "לתת עתיד", הנעשה על פי מודל המיקרו-פייננס. מודל זה מבקש להוסיף מקטע נוסף למערכת האשראי העסקי, ולהעניק הלוואות גם לעסקים זעירים המנוהלים על ידי אנשים מעוטי הכנסה.

הסיבה לכך שהמיקרו-פייננס קשור פעמים רבות בעמותות פילנתרופיות, היא שבניגוד לאשראי עסקי רגיל, אשראי לעסקים זעירים כולל התעסקות והון אנושי רב ביחס לכמות האשראי המוקצית, ודורש התנהלות מול גורמים שאינם מורגלים בקשר רציף עם המערכת הבנקאית והפייננסית. מציאות זו יוצרת מצב שבו האלטרנטיבה היחידה העומדת בפני גורמים אלה היא מלווים בשוק האפור, אשר מעניקים הלוואות בריביות גבוהות ביותר ואינם מאפשרים לעוסקים הזעירים לשגשג.
לבעיות אלו מצטרפות צרות נוספות. כך, למשל, בישראל קיימת מערכת בנקאות ריכוזית, שבהיעדר תחרות אמיתית מהענף החוץ-בנקאי אינה מעניקה פתרונות הולמים למגזר העסקים הקטנים, ועל אחת כמה וכמה לעוסקים הזעירים.
על פי נתוני קרן קורת, שמשתפת פעולה עם לתת במיזם, רק 0.001% מהאשראי הניתן במשק הישראלי מיועד לעסקים זעירים, וזאת על אף העובדה שעסקים אלו לוקחים חלק משעותי בפעילות המשקית. מספר העסקים הזעירים והקטנים שיכולים להתווסף לכלכלה המקומית מוערך ב-60 אלף, כשיצירת עסקים מסייעת לכלכלת המדינה, הן על ידי רכישת תשומות והן בגין שכירת כוח עבודה נוסף.
"הפוטנציאל גדול אך המציאות עגומה", אומרת חגית רובינשטיין, מנהלת תוכניות המיקרו-פייננס בקרן קורת. "בישראל קיים לא רק מחסור במיקרו-פייננס שמעניק מימון לעסקים זעירים, אלא באשראי לכל מי שאינו עסק גדול". בעוד שבישראל פועלות כ-20 קרנות העוסקות במתן אשראי לעסקים קטנים, הרי שמיקרו-פייננס מוגבל בעיקר לקרן קורת, המפעילה תוכנית לנשים ערביות ובנוסף לכך פועלת כאמור עם לתת.
"ארגונים עולמיים העוסקים בתחום המיקרו-פייננס לא עוצרים בישראל, כיוון שמדובר בפרקטיקה המוגבלת בדרך כלל למדינות עולם שלישי", מוסיפה רובינשטיין. בארצות כאלו סובלים העסקים ממצוקת אשראי הנובעת בעיקר מכך שהכלכלה, וכמוה גם המערכת הפייננסית, מנוונת ולא מפותחת. לעומת זאת, במקרה הישראלי האשמה היא דווקא בחוק ההלוואות החוץ בנקאיות, המחסל את האפשרות ליצירת מגזר פייננסי חוץ-בנקאי, ובכך סוגר את הדלת בפני הקצאת אשראי לעסקים זעירים.
"העלויות הגבוהות של מתן הלוואה במיקרו-פייננס, גורמות לכך ששיעור הריבית הממוצע בעולם יעמוד על כ-25%", מסבירה רובינשטיין, "אלא שעל פי החוק, גוף חוץ-בנקאי לא יכול לגבות ריבית של מעל ל־13%-14%, מה שיוצר מצב אבסורדי שבו דווקא הבנקים גובים את הריביות הגבוהות ביותר, והאזרחים אשר אינם זוכים למענה במערכת הבנקאית נאלצים לפנות לשוק האפור, שהוא למעשה שוק שחור של מפרי חוק הגובים ריביות המגיעות ל-75%".
ואולי מדובר בבעיית ביקוש?
"הביקוש להלוואות הוא גבוה מאוד. בכל עיר או ישוב בו אנחנו פותחים תוכנית הלוואות ומפרסמים, הביקוש עולה על ההיצע".
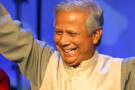
רובינשטיין מוסיפה כי יש הבדל בין ההלוואות הניתנות במסגרת רגילה, לבין ההלוואות אותה מעניקה קורת לנשים ערביות בתוכניות אותן היא מפעילה. "אנחנו לא נותנים הלוואה בודדה, אלא הלוואה לקבוצת נשים, במודל של ערבות הדדית בו ישנן 10 נשים אשר אחראיות אחת להחזר של השנייה", היא אומרת. מודל דומה מיושם גם במדינות העולם השלישי, שם אחד מהגופים המפורסמים ביותר, קרן גראמין, הצליח בבנגלדש במידה כזו שזיכתה את מייסדו מוחמד יונוס בפרס נובל לשלום.
האם מדובר במודל הוגן?
"כמובן, והוא גם עובד. למעשה גילינו ברהט כי המודל הזה עבד עוד לפני שהגענו לשם, הוא עלה מהשטח. קבוצה של נשים הייתה נפגשת כל שבוע, כאשר בכל פעם היו הנשים שמות 50 או 100 שקל כל אחת בידיה של אחת מחברות הקבוצה".
במודל המשותף של לתת וקורת בבאר שבע, בו נפגשות נשים יהודיות, ניתנת ההלוואה על בסיס אישי. גם זה עובד, מסתבר.
ארגון לתת וקרן קורת מפעילים כיום 3 קבוצות המיועדות, לדברי וינטרוב, בשלב ראשון רק לנשים, כשבכל קבוצה משתתפות כ-25 נשים. בבאר שבע, לדוגמא, נפתחו בשנת 2009 שתי קבוצות, אשר במסגרתן למדו הנשים באמצעות סדנאות חוויתיות על הצבת מטרות אישיות ועסקיות, מחזור חיי העסק, פיתוח הרעיון העסקי, שיווק, ניהול כספי, דוחות רווח והפסד, תמחור, גיוס משאבים ונושאים נוספים בניהול עסק.
חלק מהותי מההכשרה מתמקד לא רק בהענקת המיומנויות ה"קשות" הנדרשות כדי לפתוח עסק, אלא גם במיומנויות רכות כגון כוח רצון, אמונה וראיית העסק ופתיחתו כאפשרויות אמיתיות. כדי לנטוע את סט האמונות והיכולות המנטליות, כוללת ההכשרה גם סיור עירוני בעסקים זעירים של יזמיות ברחבי באר שבע, ייעוץ אישי, תרגיל שיווקי בשוק בעיר הדרומית, בו הצליחו חלק מהנשים להפיק רווחים נאים, וכן טקס סיום בו הציגו הנשים את המוצרים אותם הן משווקות.
מתוך 47 הנשים שהחלו את התוכנית סיימו אותה 35 נשים, מחציתן עולות חדשות. שני שלישים מהן עבדו בתחילת התוכנית, שיעור זהה זכה לתמיכות מהמדינה וכשליש שימשו בעבר כעצמאיות. ההכנסה הממוצעת בתוכנית, כולל קצבאות, הגיעה ל-4,012 שקל בחודש. מאפיין נוסף שכולל כמעט את כל הנשים בקבוצה הוא היות 90% מהן אמהות חד-הוריות.
עם סיום התוכנית ניכר כי התהליך אותו עברו הנשים בקורס השפיע עליהן באופן משמעותי. חלק מהן עברו תהליך של העצמה כלכלית, שבא לידי ביטוי באופנים שונים כמו פתיחת עסק חדש, הרחבת פעילות עסקית קיימת, פיתוח מוצר, התקדמות מקצועית בעקבות ההכשרה ועוד. לטענת הגורמים האחראים בלתת, רבות מהן גם עברו העצמה אישית משמעותית.
סימה בניסטי, 55, היא אחת המשתתפות שסיימו את הקורס בבאר שבע. "אני מזקנות הקורס", היא מעידה על עצמה וצוחקת. לדבריה יש מאחוריה עבר ארוך כשכירה, ולפני שנתיים היא הבינה שהיא צריכה להתקדם. "עבדתי במאפייה והחלטתי שאני רוצה להמשיך הלאה. מצד אחד הפרנסה קוראת, ומצד שני הדבר שתמיד הכי רציתי זה לעבוד עם ילדים, ולא עם בצקים". בעקבות זאת הוציאה תעודת מקצוע כמטפלת מוסמכת, במקביל לעבודתה במאפייה. "לאחר קבלת ההסמכה ידעתי שאני צריכה להמשיך הלאה, אך לא ידעתי כיצד אוכל לעשות זאת. הקורס מבחינתי היה במקום ובזמן הנכון".
מה מקבלים בקורס כזה?
"בעיקר קבוצה. חבר'ה. כל אחת רוצה משהו ויודעת משהו. אנחנו מייעצות אחת לשנייה".
כך, לדוגמא, הבינה בניסטי במהלך הקורס כי הדלת החדשה אותה היא ביקשה להציב בכניסה למשפחתון עליו היא חולמת, יקרה מדי. "פלדלת עולה 5,000 שקל לפני עבודה, ואני מעדיפה להשקיע את הכסף בצעצועים", היא מסכמת.
דבר נוסף וחשוב לא פחות הוא שיקוף המציאות. "היינו צריכות למלא מדדים ולכתוב מה אנחנו חושבות על עצמנו ועל היכולות שלנו", מספרת בניסטי. "אני ציינתי שאני מאוד מתאימה להגשמת החלום שלי ולהקמת משפחתון, כי הרי אני אוהבת ילדים ויש לי תעודת הסמכה. המדריכה באה אלי ושאלה אותי 'ומה עם ניסיון?', ובאותו רגע נפל לי האסימון. לכל אחד יש את הטוויסט במקום אחר במהלך הקורס, ובנקודה הזאת אני הבנתי מה אני צריכה לעשות".
בניסטי, שפוטרה בינתיים מהמאפייה לאחר שזו נכנסה לקשיים, פנתה בעקבות זאת לעבודה של חודשיים בגן. "זה היה למטרות לימודיות. רציתי לראות איך עובד גן ילדים עם יותר מילד אחד. בסופו של דבר הגננת רצתה שאשאר, כי לא אמרתי לה שבעצם באתי רק כדי ללמוד לתקופה מוגבלת".
עם תום הקורס ולאחר שקוששה ניסיון, ולמעשה ללא הלוואה - כי "עדיף שלא, אם לא צריכים" - פתחה סימה לפני כחודשיים את הצהרון שלה. נכון לעכשיו רשום אצלה ילד אחד, אך סיום חופשת הקיץ והחזרה של הילדים לבתי הספר ממלאים אותה באופטימיות. "אני מפרסמת - גם מסביב לבית, גם בפליירים וגם בחומרים ששלחתי למחלקת הרווחה של העירייה. הסביבה שלי מאמינה בי, וזה הכי חשוב. הילדים שלי מאוד תומכים ואומרים לי שזה מה שאני צריכה, כי זה מה שאני אוהבת לעשות".
את מצטערת שלא עשית את זה קודם?
"כן, אבל צריכים בגרות והרבה מאוד שקט נפשי בשביל לטפל בילדים. וחוץ מזה צריכים לחכות עד שהילדים שלך יוצאים בעצמם מהבית. עד אז אתה לא פנוי רגשית כדי לטפל בילדים אחרים".



 נא להמתין לטעינת התגובות


 אקו"ם